שיחת ייעוץ ללא עלות:

איך להגשים את חלום הדירה משלך בתקופה שבה הריבית מזנקת, בעזרת שיטת ״משכנתה עוקפת ריבית״

מיהם הישראלים ש"קופצים" על המשכנתא בזמן שכל החברים שלהם קופאים מפחד בגלל הזינוק בריבית ואיך הם הצליחו "לפצח" את השיטה ולהפסיק לזרוק כסף על שכר דירה?

מעוניין לקנות דירה גם בתקופה שבה הריבית מזנקת בעזרת שיטת ״משכנתה עוקפת ריבית״?

אז איך אפשר להגשים את חלום הדירה משלך גם בתקופה סוערת שבה הריבית לא מפסיקה לעלות ומה הבנקים לא מגלים לנו?

עודד אהרוני, כרמיאל
"שמע עודד הצלת אותי. כל החברים שלי שלקחו משכנתא לפני כשנתיים מיואשים בכל חודש מחדש כשהם מסתכלים על הזינוק של הריבית ומבינים שאין להם מאיפה להביא עוד 500–700 ש"ח בחודש. רק בזכות העצה שלך לשלם קצת יותר ו'לנעול' את הריבית לתקופה ארוכה, אני ישן בשקט".
את הדברים האלו אמר לי דימה, תושב כרמיאל שהתלבט איך להשיג ביטחון מירבי במשכנתא מבלי להיות חשוף "להפתעות" כמו החזרים שרק הולכים וגדלים.
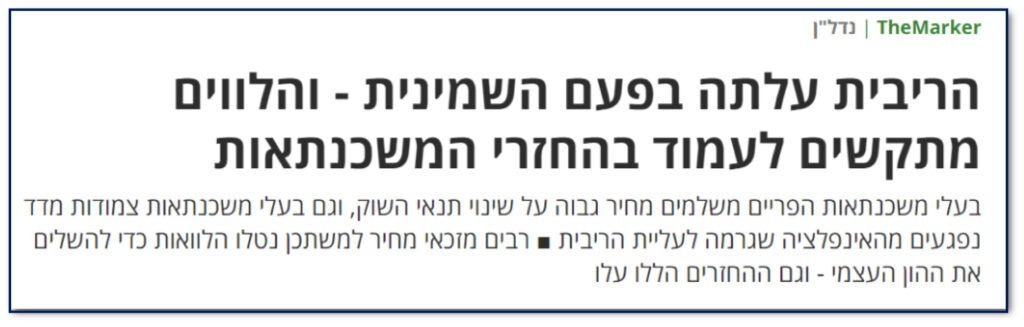
למעלה. הריבית נוסקת בפעם השמינית. "דה מרקר", 22.2.23

הבעיה הגדולה: אפקט "הריבית מכה שנית" – הריבית מזנקת וחלום הדירה מתרחק

נכון לכתיבת שורות אלו היו 8 העלאות רצופות של שער הריבית (!) והמשמעות הכואבת לכיס היא שההחזר החודשי גדל בכ-900 ש"ח בממוצע בחודש, כלומר יותר מ10,800 ש"ח בממוצע בשנה. אבל מי יכול להרשות לעצמו להוציא סכום כל כך גדול שנופל עלנו במפתיע? ל57% מהישראלים אין רזרבות כאלו, והתוצאה מייאשת מאוד: חייבים לחתוך בהוצאות במקומות הכי כואבים.
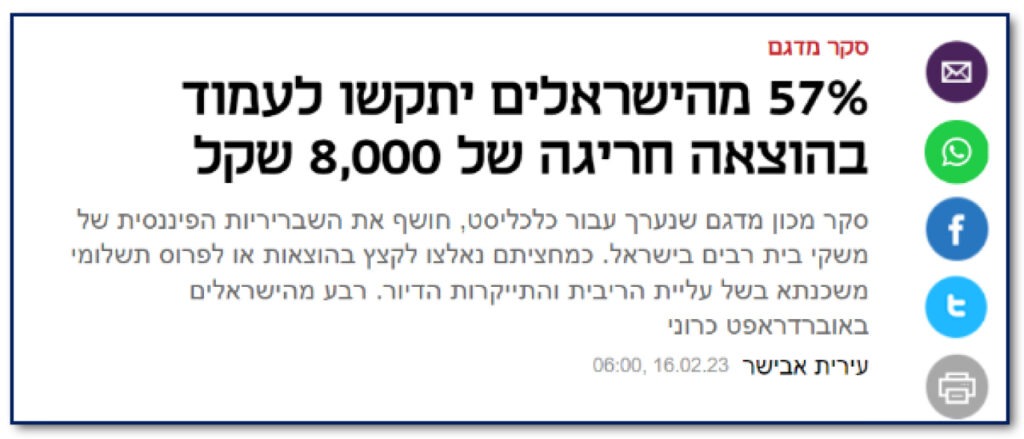
למרבית הישראלים אין רזרבות של אלפי שקלים. "כלכליסט", 16.2.23

אז למה אנחנו לא מצליחים להשיג משכנתא במסלול בטוח שלא מתייקר במאות שקלים כל חודש?

הבעיה היא שרובנו לא מבינים באמת במשכנתאות, אבל מבינים בדבר אחד: מהו גובה הריבית שמציעים לנו. אז אנחנו עושים סקר שוק קטן בין כמה בנקים, מבקשים הנחה בריבית, ואפילו מתגאים בפני הפקידה של הבנק שדוד שלנו למד יחד איתה בשכונה. הפקידה החביבה מעניקה לנו הנחה של חצי אחוז, ואנחנו מאושרים עד הגג, תרתי משמע.
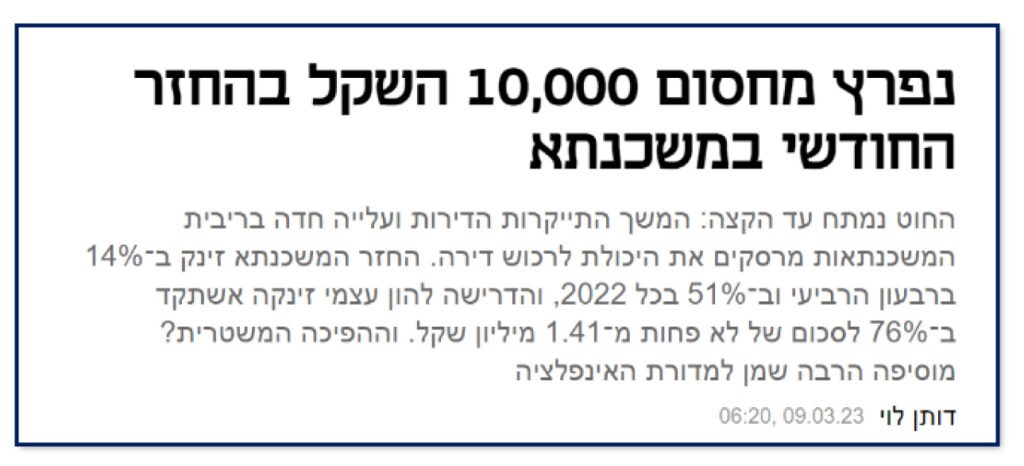
החזר המשכנתא זינק ב51% ב2022. "כלכליסט" 9.3.23
האמת הכואבת: למרות החיוכים, יועצת המשכנתאות של הבנק לא עובדת בשבילנו

בינינו? לא צריך להיות גאון גדול כדי להבין שלמרות העוגיות הטעימות שמציעים לנו, ההנחה הסמלית ואפילו "הפרוטקציה" של ההיכרות מהשכונה, בסופו של דבר יועצת המשכנתאות של הבנק, היא, ובכן, עובדת של הבנק.

האינטרס שלה הוא לדאוג שדו"ח הרווח וההפסד של הבנק ייראה כמה שיותר טוב, ולא שחשבון הבנק שלנו ייראה טוב. היא מקבלת בונוסים לפי מרווחי הריבית שהיא השיגה לטובת הבנק, כלומר האינטרס שלה הוא בדיוק הפוך משלנו.

אבל רגע, היא באמת נתנה לי הנחה בגובה הריבית, ואפילו עשיתי סקר שוק קטן בין שני בנקים?

אז הנה הסוד הגדול: רובנו הגדול לא יודע שהכסף הגדול במשכנתא לא נמצא באחוז הריבית שאנחנו משלמים. קחו לדוגמא את המקרה הבא: שקד לקח משכנתא מהבנק וקיבל מסלול עם ריבית בשיעור של 5% ואילו שני לקחה משכנתא במסלול אחר שבו היא תשלם ריבית בשיעור של 4%, אבל בסופה של תקופת המשכנתא, שקד ישלם בסך הכל הרבה פחות. אפילו מאות אלפי שקלים פחות, זאת למרות שהריבית שלו לכאורה גבוהה יותר. 

איך זה קורה? פשוט כי בהרכב המשכנתא יש משתנים הרבה יותר חשובים מאשר גובה הריבית. הראשי והחשוב ביותר, הוא המסלול (התמהיל) – כלומר שקד אמנם שילם ריבית גבוהה יותר, אבל היא מתייחסת רק לחלק מסוים במשכנתא ולתקופה מסוימת, אשר בטווח הארוך דווקא תוזיל את ההחזר הכולל. 

בינתיים, פקידת המשכנתאות של הבנק ממשיכה לחייך, הדו"ח של הבנק ממשיך להשתפר, ואנחנו אפילו לא מבינים ש"הרדימו" אותנו בכך שהציגו לנו את גובה הריבית בלבד ולא את התמהיל..

אוקיי, אבל למה שלא אעשה הכל לבד? דוד שלי עבד שנים בבנק והוא נתן לי כמה עצות טובות שאני סומך עליהן?

אם דוד שלך הוא יועץ משכנתאות, אז בהחלט כדאי לך להקשיב לעצות שלו. אבל אם לא, אז עם כל הכבוד לעצות מקרובי משפחה או מחברים, משכנתא היא עסק מורכב בהרבה ממה שנדמה לך.
אנחנו מדברים על ההלוואה הכי גדולה שתיקח בימי חייך, וכל טעות קטנה כמו למשל התרכזות בגובה הריבית בלבד, יכולה לעלות לך מאות אלפי שקלים בטווח הארוך, להגדיל את ההחזר החודשי שלך בהפתעה בטווח הקצר, ולהכניס אותך לבור כלכלי שלא תוכל לצאת ממנו. 

אז למי אני אפנה לעזרה אם לא לחברים, בני משפחה או יועצת המשכנתאות של הבנק?

ליועץ משכנתאות פרטי, שהאינטרס שלו הוא ב100% האינטרס שלך, כי הוא עובד עבורך, ולא עבור הבנק!

נשמע מעניין, אבל מה אפשר לעשות נגד עליית הריבית? אתה יכול להחזיר את המדד אחורה?

אם הבעיה היא שהריבית מזנקת, הפתרון הוא למצוא חלקים אחרים במשכנתא שאפשר להוזיל אותם ולחסוך מאות אלפי שקלים! 

אני גאה להציג בפניכם את שיטת "דירה במסלול עוקף ריבית"

שיטת "דירה במסלול עוקף ריבית" מורכבת מ-6 חלקים פשוטים:

כריש לעומת סרדין:

כשאתה מגיע לפקידת המשכנתאות עם בקשה למשכנתא של מיליון ש"ח היא תתייחס אליך כאל עוד לקוח, לעומת זאת כשאני מגיע אליה בתור יועץ משכנתאות שקונה ממנה בשנה משכנתאות בשווי של 100 מיליון ש"ח. המשמעות היא השגת ריבית טובה בהרבה. כוח הקנייה הגדול שלי משיג הנחות משמעותיות שלא תוכל להשיג לבד.

אחוזי בלבול:

הבנק מנצל את זה שרוב האנשים חושבים שעיקר החיסכון במשכנתא הוא במו"מ על גובה הריבית, אבל הכסף הגדול בכלל נמצא בבניית מסלול נכון (תמהיל) – ושם אפשר להרוויח מאות אלפי שקלים.

הנחת מוצא:

ישנם סניפי בנקים "רעבים" יותר כי הם לא עמדו ביעדים החודשיים ולכן יסכימו לתת הנחה בריבית (נסיעה לסניף במרחק של 40 ק"מ מהבית יכולה לחסוך עשרות אלפי שקלים).

הסוד יוצא מהכספת:

יש לנו מידע פנימי לגבי ריבית המינימום האמיתית של הבנקים ולא, זו לא הריבית שאותה הם מציגים ללקוח ומסכימים להוריד לו שברירי אחוזים כדי שירגיש מרוצה מהמו"מ. איך אנחנו יודעים את זה? בדיוק כמו שכל בעל מקצוע שמתעסק שנים במקצוע שלו יודע את הסודות הברנז'איים הפנימיים – יש לי את המקורות הסודיים שלי :). 

בנק, מטרות:

לכל לקוח יש את הבנק הטוב ביותר בשבילו: יש בנקים שמתמחים בלקוחות שמבקשים משכנתא בשיעור נמוך משווי הנכס או מימון גבוה. יש בנקים שמתאימים למשפחות עם ילדים קטנים שרוצים בשנים הראשונות לשלם סכומים נמוכים או אפילו לא לשלם כלל כדי לעמוד בתשלומי הגן לילדים – וזה יכול לעשות את ההבדל בין החלטה על קניית דירה או לא.

זמן זה כסף:

חיסכון עצום בזמן ודילוג אלגנטי על סאגת הניירת והביורוקרטיה המייאשת – הלקוח לא צריך לבזבז זמן וימי עבודה על נסיעות ל-3 בנקים שונים כדי לקבל הצעת מחיר, ואז לחזור אליהם שוב כדי לומר שקיבל הצעה יותר טובה מהמתחרה, ולהיכנס למבוך הבירוקרטי של שיחות טלפון בלתי נגמרות עם הפקידים . אנחנו עושים עבורך את כל העבודה: הפעם היחידה שבה תצטרך לצאת מהבית תהיה על מנת להגיע לסניף ולחתום. כל עבודת הניירת, הנסיעות והמו"מ נעשית על ידינו.

אבל למה שתקשיב דווקא לי בעצם?

נעים מאוד אני עודד אהרוני, יועץ משכנתאות ומזה 12 שנים אני עוזר לאנשים לקחת משכנתא, למחזר משכנתא ולאחד חובות לתוך המשכנתא. 

המשרד שלי הוא בכרמיאל, ועד היום היו לי קרוב ל1,000 (!!) תיקי משכנתא כלומר כמעט מיליארד שקלים!.

אז מה אני רוצה להציע לכם היום?

שירותי ייעוץ משכנתא בשיטת "דירה במסלול עוקף ריבית" – שתבטיח שתוכלו לנצח את הבנקים גם בתקופה שבה הריבית עולה ולהגיע לדירה משלכם!

למי מתאימה שיטת "דירה במסלול עוקף ריבית"?

מי שלא מוכן להרים ידיים מול הריבית שמזנקת ורוצה להשיב מלחמה לבנקים באמצעים יצירתיים.

מי שלא רוצה להמשיך ולזרוק כסף על שכר דירה ולא מוכן לוותר על חלום הדירה משלו.

מי שמבין שיועצת המשכנתאות של הבנק לא עובדת בשבילו, אלא בדיוק להיפך – האינטרס שלה מנוגד לשלו ונועד להגדיל את הרווח של הבנק.

מי שרוצה לחסוך מאות אלפי שקלים בממוצע במשכנתא.

מי שרוצה לקצר את תקופת המשכנתא ב3-5 שנים בממוצע.

מי שאין לו זמן מיותר לבזבז על בירוקרטיה, התרוצצות בין הבנקים למו"מ מיותר ואיתור מסמכים בלתי נגמר.

מי שלא רוצה להסתכן בהסתבכות שקשה לצאת ממנה כך שלא יקרה מצב שבו ההחזר החודשי גדול עליו ומכניס אותו לבור כלכלי.

מה מקבלים במסגרת שיטת "דירה במסלול עוקף ריבית"?

רכיב #1 "מניחים את היסודות": תחקור אודות דירת החלומות – והמציאות

פגישת ראשונית שבה אנחנו מבצעים תחקיר מעמיק אודות היכולות הפיננסיות שלכם ובעיקר על המטרות שלכם. בין השאר נבדוק: 

מהו הנכס שאתם מעוניינים לקנות והאם אתם מתכננים לגור בו או למכור אותו בעתיד הקרוב?

מהם המקורות הכספיים שלכם הנוכחיים והעתידיים שלכם? האם ישנו כסף שעתיד להשתחרר בקרוב?

מהן ההוצאות הנוכחיות והעתידיות שלכם? (הרחבת המשפחה?)

שווי: 3,784 ש"ח

רכיב #2 "הדרך שלא נבחרה": איך לנצח את הבנקים במסלול של המקצוענים

האינטואיציה של כולם היא שכאשר הריבית עולה צריך לקחת משכנתא במסלולים קבועים, אבל האמת היא בדיוק הפוכה – זו ההזדמנות לקחת משכנתא במסלול משתנה מתוך מטרה לשפר את הריבית בהמשך כאשר היא תרד.

במסגרת בניית המסלול בין השאר: 

נעשה שימוש בטריקים פיננסיים שמאפשרים לייקר את הריבית בחלק מהמסלול ולהוזיל אותו בחלק אחר ובסך הכל לחסוך על ידי כך מאות אלפי שקלים

מפחדים מהחזר גבוה מדי? נחשוף בפניכם איך אפשר לחסוך כל חודש 1,000 ש"ח במקום להתחייב אליהם כהלוואה קבועה (נתקלתם בחודש שבו ההוצאות הפתיעו אתכם לרעה? לא תהיו חייבים להפקיד באותו החודש לחיסכון)

הטריק הסודי שמאפשר לזרוק לבנקים "פיתיון" שבהם "בולעים" בקלות ויגרום להם להעניק לנו ריבית נמוכה במיוחד.

שווי: 5,736 ש"ח

רכיב #3 "בית הנייר": זורקים לסל הניירות את כל כאב הראש של הביורוקרטיה

שונאים ביורוקרטיה, התרוצציות וטלפונים בלתי נגמרים? אנחנו נעשה את כל העבודה עבורכם ונחסוך לכם את כאב הראש, העצבים והפסד ימי העבודה: 

נאסוף את כל חבילת תדפיסי חשבון הבנק, תלושי משכורת, ת"ז, אישורים מהצבא, תעודות נישואים – ברגע שתתנו לנו את כל הניירת אתם שוכחים מכך ויכולים לישון בשקט.

המתנה בלתי נגמרת בטלפון לפקידי הבנק? התרוצצויות למו"מ? הכל עלינו.

שווי: 1,725 ש"ח

רכיב #4 "100 מיליון דרכים לנצח במו"מ": מו"מ עם הבנק מפוזיציה של לקוח שקונה 100 מיליון שקלים בשנה

אנחנו מנהלים מו"מ עם הבנק עבורכם מעמדת כוח ברורה: אנחנו קונים מהבנק בכל שנה משכנתאות בהיקף של כ100 מיליון ש"ח – והיחס אלינו הוא בהתאם. המשמעות היא:

נקבל שער ריבית טוב בהרבה מאשר כל לקוח בודד.

נקבל יחס עדיף ומהיר כך שנוכל לחסוך זמן רב באישור המשכנתא

שווי: 2,376 ש"ח

זה לא הכל, חכה ותראה את חבילת הבונוסים שתקבל:

בונוס #1 : "בנקאות אישית": סניפי הבנקים "הרעבים" ללקוחות באותו החודש

היית מוכן לנסוע 40 ק"מ כדי לחסוך עשרות אלפי שקלים? זה בדיוק מה שנעשה עבורך. נאתר את סניף הבנק הספציפי שאנחנו יודעים שהוא "רעב" ללקוחות מכיוון שלא הגיע ליעד החודשי שלו, ונמליץ לך לסגור בו את המשכנתא כדי לקבל את הריבית הטובה ביותר. הבונוס? גם את הנסיעה אנחנו כמובן נעשה עבורך.

שווי: 3,832 ש"ח

בונוס #2 : "המרגל האישי שלי": מידע פנימי על ריבית המינימום האמיתית של הבנקים

פקידת הבנק הציעה לכם הנחה של 0.5% וחשבתם שעשיתם את עסקת חייכם? האמת היא שהמינימום שאליו הפקידה יכולה לרדת הוא נמוך הרבה יותר. מידע פנימי מדויק שיש ברשותנו אודות ריבית המינימום האמיתית יאפשר לנו להגיע לתוצאות טובות בהרבה במו"מ על גובה הריבית. 

שווי: 6,254 ש"ח

לסיכום, הנה כל מה שאתה מקבל:

"אבל אני חושב שאני יכול לעשות הכל לבד ולקבל את אותם התנאים באמצעות סקר שוק פשוט בין כמה בנקים?

אין בעיה. אני באמת לא רוצה לקחת ממך כסף אם לא תרגיש שקיבלת פי 10 ממה ששילמת.

אנחנו נותנים לך אחריות מלאה: אם לא הצלחנו לחסוך לך לפחות 75,000 ש"ח מתשלום המשכנתא לעומת ההצעה של הבנק, נעניק לך את כל כספך בחזרה!

מה הלקוחות שלנו מספרים עלינו?