לא קיבלת לא שילמת: לקבל פיצוי בלי לסכן שקל!

צריכים לתבוע את הביטוח הסיעודי?
תחשבו שוב..

הרפורמה החדשה שמשנה לרעה את פוליסת הסיעוד נכנסה לתוקף ב-01.01.24 

רוצים לדעת איך תקבלו את התנאים שמגיע לכם? תמשיכו לקרוא..

מעוניינים לנצח את "שיטת מצליח" של חברות הביטוח לא להיכנע לרפורמה החדשה ומבלי לזרוק לפח מאות אלפי שקלים?

"התפקיד של חברות הביטוח הוא למזער נזקים בתשלומים למבוטחים, התפקיד שלי הוא למקסם את מה שמגיע לכם על פי חוק"

התקנה החדשה של רשות שוק ההון נכנסה לתוקף ב-01.01.2024 – אז מה השתנה? התנאים של הפוליסות האחידות שמשווקות לחברי קופות החולים שונו לרעה, ובהתאם לפוליסה החדשה המבוטח הסיעודי יקבל פיצוי נמוך יותר. מי שהיה סיעודי לפני ינואר 2024, ומעוניין לקבל פיצוי גבוה יותר לפי הפוליסה הישנה, קרוב לוודאי יסורב על ידי חברות הביטוח.

למה הוא יסורב?

כיוון שממילא כבר חברות הביטוח נוהגות להקשות על האדם הסיעודי. איך? 

למשל על ידי שאילת שאלות מכשילות ותכסיסים שנועדו לדחות את תביעתו במטרה אחת! לדחות את תביעתו!

והן יעשו הכל כדי להימנע מלשלם למבוטח את הפיצוי החודשי לפי הפוליסה הישנה!

מה עושים כדי לקבל את הפיצוי כפי שמגיע לכם? 


התשובה היא אחת. מתייעצים עם עורך דין המתמחה בתחום הביטוח הסיעודי, אשר ידאג לא רק לקבל את הפיצוי שמגיע לכם אלא במקרים מתאימים לקבל את תנאי הפיצוי לפי הפוליסה הישנה.

אז מי הם הישראלים שהצליחו לנצח את "שיטת מצליח" של חברות הביטוח הסיעודיות ולקבל "משכורת חודשית" נוספת בלי ליפול למלכודת המייאשת של הביורוקרטיה, להיכנע למלחמת ההתשה של האישורים הרפואיים הבלתי נגמרים ואפילו בלי למעוד במכשול הקשה מכולם – בדיקת הרופא "האובייקטיבי" שמקבל תשלום מחברת הביטוח

הבעיה הגדולה:"מלחמת ההתשה" המצליחה מכולן – 50% מהתביעות נדחות 
שיטת מצליח עם 50% הצלחה.

חברות הביטוח יודעות שרק השם "תביעת ביטוח" כבר גורם לרבים מאיתנו התקף חרדה קטן לנוכח מסלול הייסורים הביורוקרטי שמצפה לנו, ורבים מאיתנו מוותרים כבר בהתחלה או דוחים זאת ככל האפשר. אם לא די בכך הרי שניגוד העניינים המובנה שבו הרופא שמקבל תשלום מטעם חברת הביטוח הוא זה שממליץ לה אם לקבל את התביעה – גורם לכך שהשיטה שלהן היא "מכרה זהב" אמיתי עבורן: הם דוחים לפחות 50% מהתביעות.

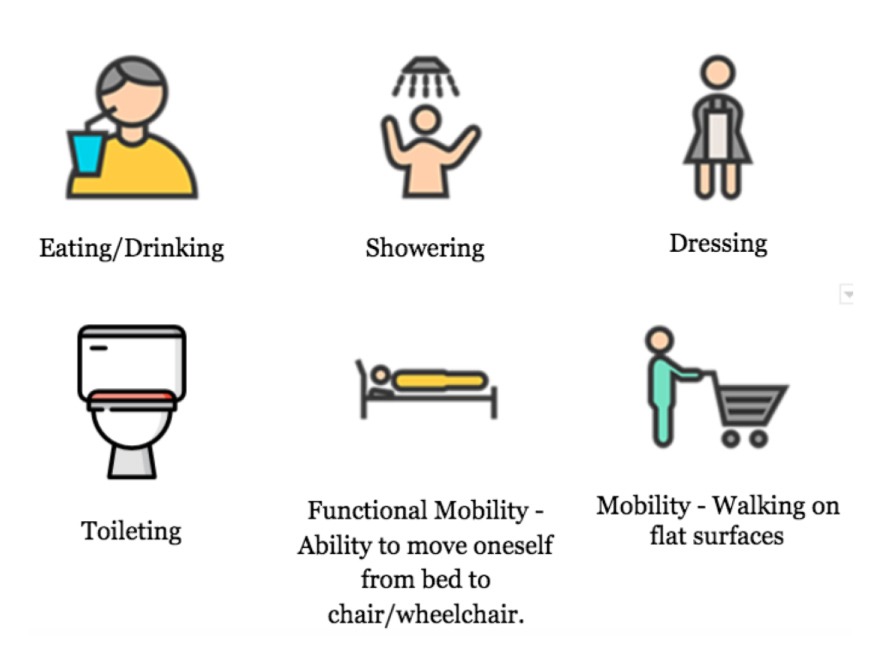
כדי לקבל את הפיצוי מחברת הביטוח, המבוטח צריך בין השאר לעמוד במבחן התלות הנקרא ADL, או בשמו המלא – Activities Of Daily Living, שנועד לבדוק את רמת התפקוד היומיומית של האדם ולקבוע אם מצבו סיעודי. מבחן הADL בודק שישה קריטריונים הבוחנים יכולת לבצע מטלות יומיומיות פשוטות הקובעות את מידת העצמאות של המבוטח הסיעודי.
האמת הכואבת: למרות שהרופא שחברת הביטוח שולחת לבדוק אותנו אמור להיות "אובייקטיבי", הוא מקבל כסף מטעם חברת הביטוח והאינטרס שלו רחוק מלהיות אובייקטיבי

אז איך נראית "שיטת מצליח" בפועל? הנה למשל מה שחברות הביטוח נוהגות לעשות: הרופא מגיע לבית הלקוח הסיעודי, ושואל אותו האם הוא יכול להתלבש ולהתפשט בכוחות עצמו ומבקש ממנו שידגים זאת.

הנשק הסודי: חוקרים פרטיים שמפעילים מניפולציות שקשה להתמודד איתן

בכ70% מהמקרים חברת הביטוח תשלח חוקר פרטי לבית המבוטח כדי לבדוק את גרסתו, הרי זו מהות "שיטת מצליח" – הרבה יותר זול לחברת הביטוח לשלם לחוקר פרטי סכום חד פעמי קטן ובכך לנסות להשאיר בקופתה מאות אלפי שקלים שמגיעים לכם כפיצוי.

וזה עוד לפני שדיברנו על מלכודת האותיות הקטנות של הפוליסה..

לכל פוליסה יש "אותיות קטנות" שיש להן משמעות כספית ענקית. ידעתם למשל שתקופת ההתיישנות לתביעות סיעוד היא רק 3 שנים? האם ידעתם שהפוליסה בכלל לא מכסה נזקים מתאונות דרכים (גם אם הפכתם בעקבותיה לסיעודיים?) וידעתם שהפוליסה לא כוללת נזקים שאירעו לילדים ב-3 השנים הראשונות לחייהם? – סעיף שנראה במבט ראשון כסעיף שאין לו שום משמעות  – אבל בפועל חברות הביטוח עושות בו שימוש נרחב כדי לדחות תביעות על אוטיזם של ילדים. 

"שיטת מצליח ההפוכה" מורכבת מ-5 חלקים שמבוצעים על ידי עו"ד תומר לינר וצוות משרדו:

עיני רנטגן:

שמעתם פעם  את המשפט "יש דברים שאתם לא יודעים שאתם לא יודעים?" זה בדיוק מה שקורה כאן: כמעט תמיד ישנם המון נתונים רפואיים שהלקוח בכלל לא יודע שהם חסרים לו. לצורך כך אנחנו נפעיל את "בדיקת הרנטגן" שלנו, נערוך תשאול מעמיק לגבי מצבכם הרפואי נעבור על התיק, נזמין תיקים רפואיים רלוונטיים, לרבות הזמנת תיק מביטוח לאומי, וכן נערוך מחקר רפואי בכדי להבין החל ממתי הלקוח סובל מאותן בעיות שמקשות עליו בתפקוד היומיומי.

"מצא את הפוליסה"

נערוך תחקיר מעמיק לא רק אודות מצבכם הרפואי, אלא גם תחקיר אודות המצב הביטוחי. במסגרת זו נערוך בדיקה מקיפה בכדי להבין מהן הפוליסות שיש ברשותכם ונבדוק האם יש לכם פוליסות נוספות שאתם בכלל לא מודעים להן ויכולות להיות שוות מאות אלפי שקלים? האם ישנן פוליסות שבוטלו שלא כדין כמו למשל ביטוח סיעודי קולקטיבי של גמלאי משרד החינוך וכו'.

צדק צדק תכתוב

בינינו? יש הבדל גדול אם על התביעה שלכם מתנוססת חתימה של עו"ד, או של אדם פרטי. אבל לא בגלל מה שאתם חושבים, לא בגלל התואר עו"ד, אלא בגלל התוכן: אנחנו נערוך את התביעה לחברת הביטוח יחד עם מכתב נלווה מפורט ומבוסס הכולל תיאור קוהרנטי אודות מצבכם הרפואי והתפקודי והפנייה למסמכים ולבדיקות רלוונטיות. המשמעות היא שהתביעה צופה פני עתיד באופן החוזה אילו טענות ונימוקי דחייה עלולה חברת הביטוח להעלות לרבות מכוח חריגי הפוליסה – ומתן מענה לכך מראש.

מקדימים תרופה לרופא:

נערוך לכם הכנה לחלק המלחיץ ביותר של חברות הביטוח – ביקור ובדיקת רופא מומחה "אובייקטיבי" מטעמם. נסביר לכם מה חייבים להגיד ומה לא, מהן השאלות המכשילות הנפוצות ואיך להשיב להן. למשל: האם כל הליכה, גם של 10 צעדים נחשבת הליכה עצמאית? האם לכך התכוון המחוקק? אם אתם מסוגלים לקום מהספה אבל רק בתנאי שהיא ספה מתכווננת משוכללת שנוטה קדימה בעזרת מנגנון חשמלי, האם אתם נחשבים עצמאיים? כדי לענות על כל השאלות האלו בזמן אמת, עו"ד לינר או עו"ד בכיר מטעמו נוכחים פיזית בבדיקה הרפואית בכדי להוות משקל נגד לרופא "האובייקטיבי" שמקבל את כספו, ניחשתם נכון, מחברת הביטוח.

גישור הזהב:

במקרה שהתביעה נדחתה, נערוך כתב תביעה מפורט ונמציאו לחברת הביטוח. בשלב הזה, מה שכמעט תמיד יקרה הוא שבמקום שנכנס להליך משפטי ארוך ומיותר, בפועל נכנס להליך גישור מהיר, ככה שאפילו לא תצטרך לשלם אגרת בית משפט. והחלק היפה באמת? ב-97 אחוז מהמקרים הליך זה מסתיים בהצלחה כלומר המבוטח יקבל פצוי (למרות שרק לפני זמן קצר חברת הביטוח דחתה את התביעה – בעוד שיא של 'שיטת מצליח' הידועה לשמצה).

מן התקשורת

שאלות ותשובות: 

על אף שקיימות חברות רבות, בפועל הן עושות רק את המינימום הנדרש, התביעות שהן מגישות נדחות פעמים רבות על הסף בשל חוסר ההיכרות של אותן חברות עם לשון החוק, עם הנימוקים העומדים לטובת המבוטחים ובעיקר מפני שהחברות אינן רשאיות לספק ייצוג משפטי. כפועל יוצא מכך כאשר הם נדחים על ידי חברות הביטוח, אותן חברות לא רשאיות לייצגן, ולא יודעים כיצד להתמודד עם טענותיהם המתוחכמות. בניגוד אליהם עו"ד לינר לא רק ממלא טפסים, אלא בונה תיק מבוסס משפטית ומבוסס על מומחים רפואיים ועורך אסטרטגיה הלוקחת בחשבון גם את האפשרות שהתביעות יידחו או שיצוצו קשיים, ואת הקשיים הוא מכיר בתור מי שחי את הדברים בבית המשפט ומייצג אותם ולכן יכול לצפות מראש אילו טענות יעלו, ובאיזה אופן הם עלולים להידחות ומכין את התשתית המשפטית לכך, כמו בדוגמא של החריג של תאונת דרכים ושל ילדים אוטיסטים.

הרבה פחות זמן וכסף ממה שאתה חושב. ברוב המקרים ההליך מסתיים בגישור מהיר שלא לוקח יותר משבועות ספורים, ואין צורך להוציא שקל מהכיס! כלומר, במקרים רבים אתה אפילו לא תצטרך לשלם את אגרת בית המשפט, מכיוון שתקבל פיצוי בהליך הגישור (ב97% מהמקרים הליך הגישור מסתיים בפיצוי כלשהו – למרות שקודם לכן חברת הביטוח דחתה את התביעה). 

אם אתה עו"ד שמתעסק בתחום, אין ספק שאתה לא צריך עזרה. אבל אם אתה לא, אז הסיכוי שתגרום לתביעה שלך נזק בלתי הפיך שיביא לדחייתה הוא גדול מאוד. כך למשל אם תעלה טענות מסוימות (כגון פציעה שנגרמה מתאונת דרכים) או אם לא תעלה טענות אחרות (תכיפות במתן שתן או למשל אם תאמר שאתה מתקלח לבד בעוד שבפועל אתה יכול רק להתיז על עצמך מים) – אתה עלול "לשלם" על כל ניואנס בהפסד של מאות אלפי שקלים.  

תקופת ההתיישנות לתביעות סיעוד היא ככלל 3 שנים, אבל גם אם המועד חלף, אמנם לא נוכל להחזיר את הזמן אחורה, אבל כן נוכל למצוא סעיפים בחוק שעשויים לעזור לכם להחזיר לפחות חלק מהכסף האבוד (למשל אדם שהוא סיעודי על רקע דמנציה או על רקע תשישות נפש, כל עוד לא מונה לו אפוטרופוס הוא יכול לתבוע יותר מ3 שנים אחורה שכן כל עוד לא מונה לו אפוטרופוס לרכוש, לא מתחילים לספור את מניין ההתיישנות). 


במקרים של אנשים מאוד מבוגרים על ערש דווי יש חשיבות קריטית להתייחס לזכאות של המבוטח כמה שיותר שנים אחורה שכן חברות הביטוח ינסו לשלם לו רק לעתיד, בעוד שבפועל אם מכירים את החוק יש אפשרות לקבל פיצוי רטרואקטיבי גבוה. אנחנו נעשה הכל כדי שהוא יקבל פיצוי רטרואקטיבי כמה שיותר גבוה כלומר שיילקחו בחשבון כמה שיותר שנים אחורה.

גם אם אביך או אמך נפטרו ממחלה וגילית במקרה שהם היו מבוטחים בביטוח סיעודי ואתה לא יודע אם הם זכאים לפיצוי או לא, או שהגשת תביעה ושילמו לך רק על תקופה קצרה, אנחנו נערוך בדיקה רפואית מקיפה מאוד ובד"כ נגלה ששנים רבות לפני כן המצב הרפואי שלהם היה כזה שלמעשה הצדיק פיצוי. אפילו אם מדובר בתקופה שעל פניו הפוליסה כבר התיישנה, עדיין ניתן למצוא דרכים יצירתיות בכל זאת לקבל פיצוי מכל מיני טענות (למשל, טרם הפטירה היה המבוטח במצב קוגניטיבי קשה ולכן תקופת ההתיישנות לא נספרת כי הפוליסה בוטלה בניגוד להוראות הדין).

עם לא מעט מאבק ונחישות, זה בהחלט אפשרי. חברות הביטוח נוטות לייחס תשישות נפש בעיקר למחלות הנובעות מזקנה כגון דמנציה וכו'. אבל כמובן שזה לא מדויק ולא נכון מבחינה חוקית כי גם מצב נפשי לקוי בגיל צעיר עשוי להיחשב כתשישות נפש, וצריך לדעת כיצד לטעון זאת בצורה נכונה ולהתגבר על עוד מכשול של שיטת מצליח של חברות הביטוח.

יצירת קשר

ניתן ליצור איתנו קשר:

טלפון משרד: 

0723942425

נייד משרד: 

0539326923

באמצעות המייל שכתובתו office@tomerliner.co.il 


משרדנו נמצאים בכתובות:

המדע 1, פארק המדע רחובות

מרכז עזריאלי המגדל העגול, תל אביב עומרים 11, עומר

השיזף 4, רעננה