"ילדים עם צרכים מיוחדים אוטיזם או פיגור שכלי במקרים כאלה על אחת כמה וכמה צריך עו"ד שבמקרים כאלה התביעות תמיד יידחו"
מאת: עו"ד תומר לינר
רחובות, ישראל
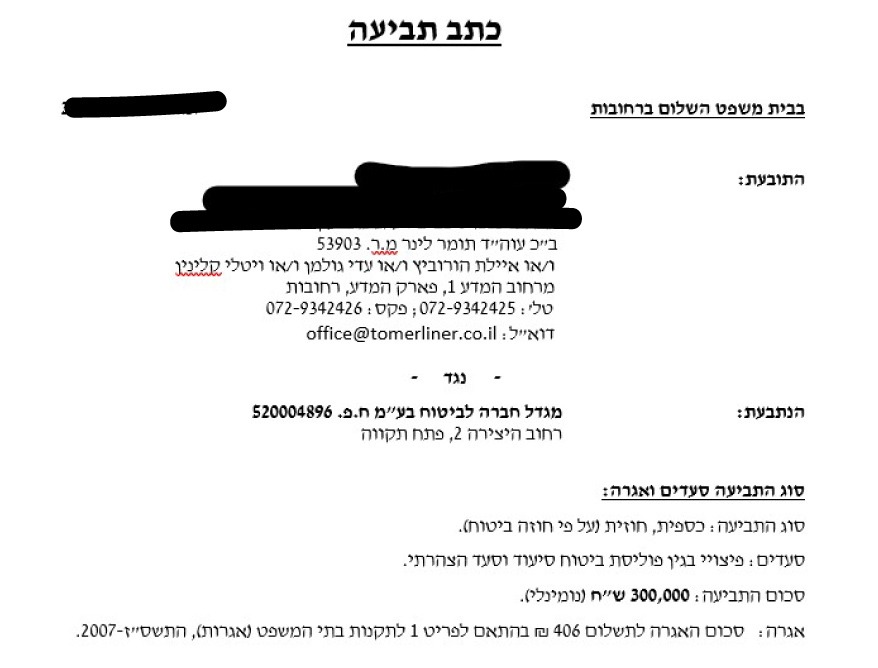
מה שקורה היום בחברות הביטוח בכל הקשור לפיצויים לילדים שאובחנו עם פיגור שכלי או אוטיזם זה שהתביעות מצד חברות הביטוח תמיד יידחו על סף, מכיוון שישנם פוליסות של ילדים שהפכו להיות סיעודיים כאשר מקרי הביטוח קרו בשנתיים-שלוש הראשונות לחייהם, זה חריג מובנה בפוליסת הביטוח משמע = זה לא כולל בכיסוי.
איך אני מתמודד עם זה?
בין היתר אני טוען משפטית שהילדים התקבלו לביטוח מבלי לשאול את הוריהם ממה הם סובלים, כלומר אי ביצוע הליכי חיתום שכוללים שאלונים רפואיים וכו. ובין היתר טוען שהחריג הזה הוא אבסורדי שכן כל תינוק ופעוט מעצם היותו תינוק ופעוט הוא סיעודי הוא זקוק לעזרה.
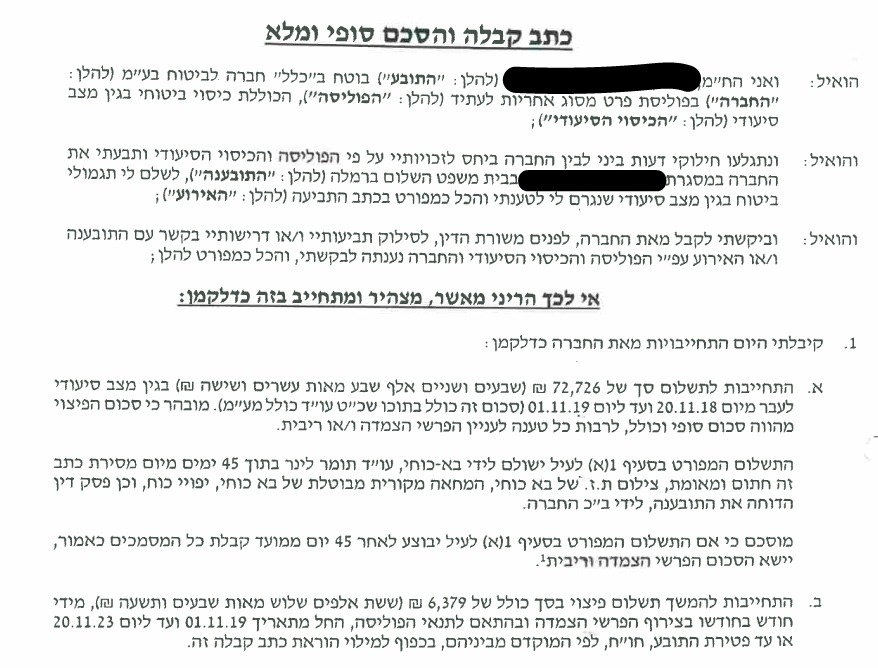
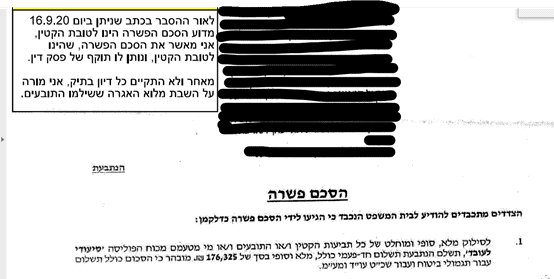
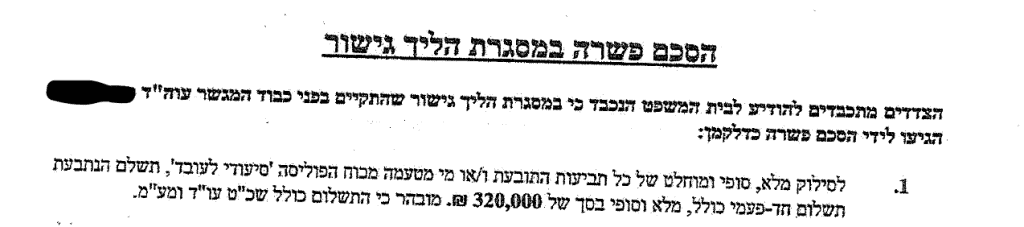
כל מקרה לגופו. ילדים עם צרכים מיוחדים באופן כללי כולם יידחו כי הם לא נכללים בחריג, אבל בפועל כשהם באים אליי כמעט כולם יקבלו כסף בגישור.
המפקח על הביטוח אישר את הסעיף הזה, אבל אנחנו יוצקים בו תוכן של פרשנות
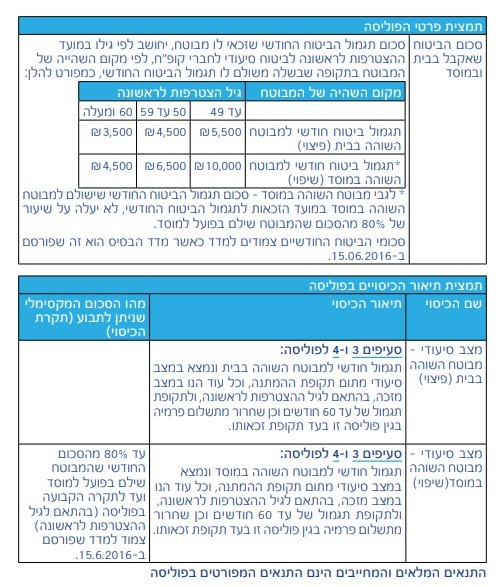
מעוניינים בכל זאת לתבוע את הביטוח הסיעודי שבמגיע לילדכם עם התנאים הקודמים?
הבעיה הגדולה:"מלחמת ההתשה" המצליחה מכולן – 50% מהתביעות נדחות
שיטת מצליח עם 50% הצלחה.
חברות הביטוח יודעות שרק השם "תביעת ביטוח" כבר גורם לרבים מאיתנו התקף חרדה קטן לנוכח מסלול הייסורים הביורוקרטי שמצפה לנו, ורבים מאיתנו מוותרים כבר בהתחלה או דוחים זאת ככל האפשר. אם לא די בכך הרי שניגוד העניינים המובנה שבו הרופא שמקבל תשלום מטעם חברת הביטוח הוא זה שממליץ לה אם לקבל את התביעה – גורם לכך שהשיטה שלהן היא "מכרה זהב" אמיתי עבורן: הם דוחים לפחות 50% מהתביעות.
אז מה קורה שם בעצם? למה אנחנו לא מצליחים להשיב מלחמה לחברות הביטוח דווקא בתקופה שאנחנו הכי צריכים אותן?
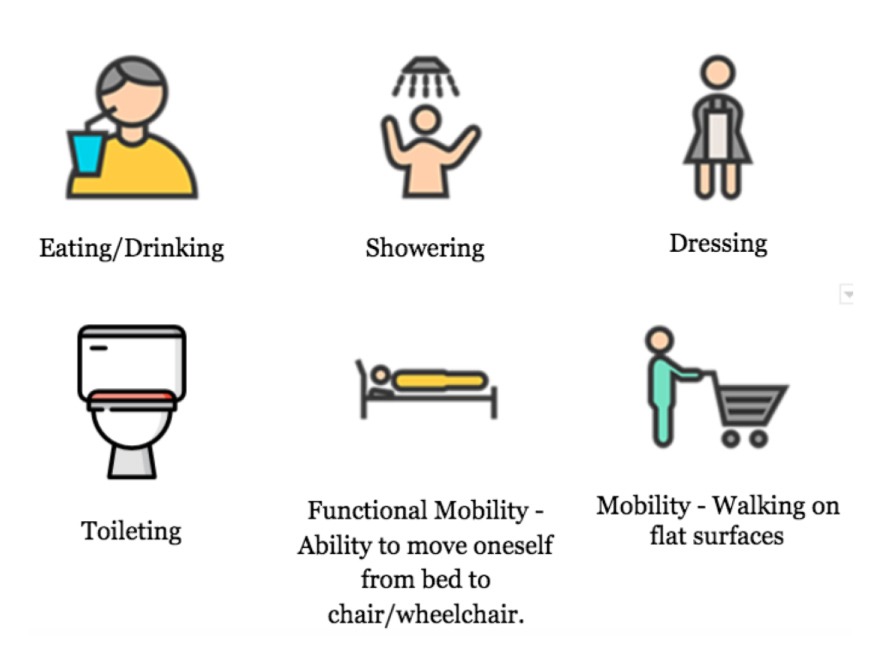
כדי לקבל את הפיצוי מחברת הביטוח, המבוטח צריך בין השאר לעמוד במבחן התלות הנקרא ADL, או בשמו המלא – Activities Of Daily Living, שנועד לבדוק את רמת התפקוד היומיומית של האדם ולקבוע אם מצבו סיעודי. מבחן הADL בודק שישה קריטריונים הבוחנים יכולת לבצע מטלות יומיומיות פשוטות הקובעות את מידת העצמאות של המבוטח הסיעודי: