אז איך אפשר להגשים את חלום הדירה משלך גם בתקופה סוערת שבה הריבית לא מפסיקה לעלות ומה הבנקים לא מגלים לנו?
עודד אהרוני, כרמיאל
"שמע עודד הצלת אותי. כל החברים שלי שלקחו משכנתא לפני כשנתיים מיואשים בכל חודש מחדש כשהם מסתכלים על הזינוק של הריבית ומבינים שאין להם מאיפה להביא עוד 500–700 ש"ח בחודש. רק בזכות העצה שלך לשלם קצת יותר ו'לנעול' את הריבית לתקופה ארוכה, אני ישן בשקט".
את הדברים האלו אמר לי דימה, תושב כרמיאל שהתלבט איך להשיג ביטחון מירבי במשכנתא מבלי להיות חשוף "להפתעות" כמו החזרים שרק הולכים וגדלים.
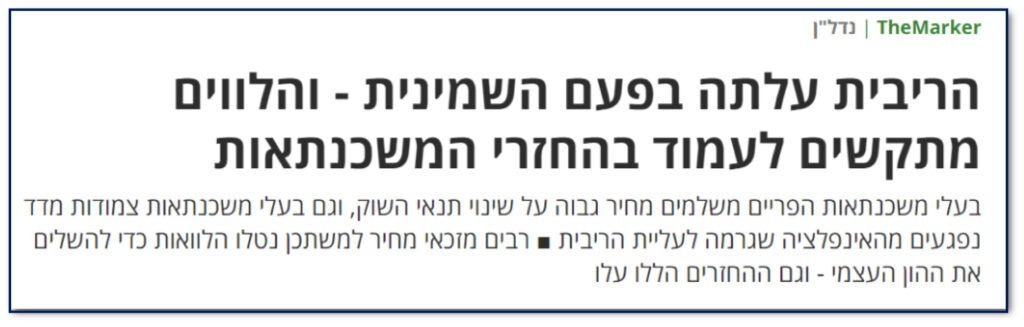
למעלה. הריבית נוסקת בפעם השמינית. "דה מרקר", 22.2.23
הבעיה הגדולה: אפקט "הריבית מכה שנית" – הריבית מזנקת וחלום הדירה מתרחק
נכון לכתיבת שורות אלו היו 8 העלאות רצופות של שער הריבית (!) והמשמעות הכואבת לכיס היא שההחזר החודשי גדל בכ-900 ש"ח בממוצע בחודש, כלומר יותר מ10,800 ש"ח בממוצע בשנה. אבל מי יכול להרשות לעצמו להוציא סכום כל כך גדול שנופל עלנו במפתיע? ל57% מהישראלים אין רזרבות כאלו, והתוצאה מייאשת מאוד: חייבים לחתוך בהוצאות במקומות הכי כואבים.
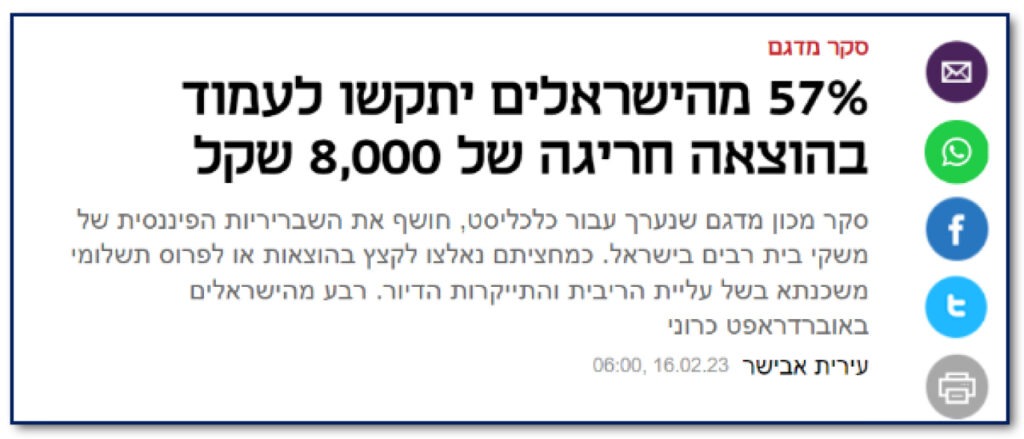
למרבית הישראלים אין רזרבות של אלפי שקלים. "כלכליסט", 16.2.23
אז למה אנחנו לא מצליחים להשיג משכנתא במסלול בטוח שלא מתייקר במאות שקלים כל חודש?
הבעיה היא שרובנו לא מבינים באמת במשכנתאות, אבל מבינים בדבר אחד: מהו גובה הריבית שמציעים לנו. אז אנחנו עושים סקר שוק קטן בין כמה בנקים, מבקשים הנחה בריבית, ואפילו מתגאים בפני הפקידה של הבנק שדוד שלנו למד יחד איתה בשכונה. הפקידה החביבה מעניקה לנו הנחה של חצי אחוז, ואנחנו מאושרים עד הגג, תרתי משמע.
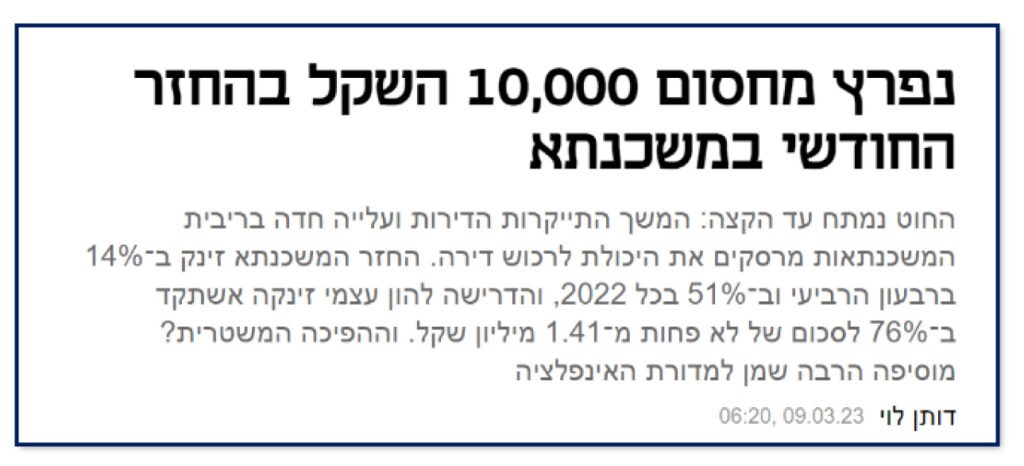
החזר המשכנתא זינק ב51% ב2022. "כלכליסט" 9.3.23