לא קיבלת לא שילמת: לקבל פיצוי בלי לסכן שקל!

צריכים להגיש תביעה לקבלת פיצויים? אל תעזו לעשות צעד אחד לפני שתראו את הדבר הבא:

מעוניינים לנצח את "שיטת מצליח" של חברות הביטוח ולא להיכנע לרפורמה החדשה ומבלי לזרוק לפח מאות אלפי שקלים?

רוצים לדעת איך ניתן גם עכשיו למרות הרפורמה החדשה לקבל את הפיצויים שמגיעים לכם? 

מלאו את הפרטים שלכם עכשיו ונחזור אליכם עם כל הפרטים

"התפקיד של חברות הביטוח הוא למזער נזקים בתשלומים למבוטחים, התפקיד שלי הוא למקסם את מה שמגיע לכם על פי חוק"

התקנה החדשה של רשות שוק ההון נכנסה לתוקף ב-01.01.2024 – אז מה השתנה? התנאים של הפוליסות האחידות שמשווקות לחברי קופות החולים שונו לרעה, ובהתאם לפוליסה החדשה המבוטח הסיעודי יקבל פיצוי נמוך יותר. מי שהיה סיעודי לפני ינואר 2024, ומעוניין לקבל פיצוי גבוה יותר לפי הפוליסה הישנה, קרוב לוודאי יסורב על ידי חברות הביטוח.

למה הוא יסורב?

כיוון שממילא כבר חברות הביטוח נוהגות להקשות על האדם הסיעודי. איך? 

למשל על ידי שאילת שאלות מכשילות ותכסיסים שנועדו לדחות את תביעתו במטרה אחת! לדחות את תביעתו!

והן יעשו הכל כדי להימנע מלשלם למבוטח את הפיצוי החודשי לפי הפוליסה הישנה!

מה עושים כדי לקבל את הפיצוי כפי שמגיע לכם? 


התשובה היא אחת. מתייעצים עם עורך דין המתמחה בתחום הביטוח הסיעודי, אשר ידאג לא רק לקבל את הפיצוי שמגיע לכם אלא במקרים מתאימים לקבל את תנאי הפיצוי לפי הפוליסה הישנה.

מיהם הישראלים שהצליחו לנצח את "שיטת מצליח" של חברות הביטוח הסיעודיות ולקבל "משכורת חודשית" נוספת בלי ליפול למלכודת המייאשת של הביורוקרטיה, להיכנע למלחמת ההתשה של האישורים הרפואיים הבלתי נגמרים ואפילו בלי למעוד במכשול הקשה מכולם – בדיקת הרופא "האובייקטיבי" שמקבל תשלום מחברת הביטוח?

מאת: עו"ד תומר לינר
רחובות, ישראל

"ערימת הטפסים שכבה על השולחן בסלון שלי כמה חודשים טובים. אני הבטתי בה, היא הביטה בי ושנינו ידענו שמדובר בקרב שאני הולך להפסיד בו. הגעתי רק לחצי הדרך של מילוי טופסי תביעת הסיעוד וכבר הבנתי שזה לא כוחות. 

חברת הביטוח הפעילה נגדנו את כל התותחים הכבדים שלה: היא ביקשה 'מיליון' אישורים רפואיים, התישה אותנו עם תתי סעיפים של שאלות שבדיעבד התברר לי שכל אחת מהן יכולה 'להפיל' את התביעה בלי שהייתי מודע לכך בכלל, וזה עוד לפני שדיברנו על 'הפיל' האמיתי שבחדר – 'האובייקטיביות' של הרופא מטעמם. 

זה פשוט לא ייאמן – הרופא שחברת הביטוח שלחה כדי לבדוק את רעייתי – מקבל ממנה תשלום!! אין שום דרך בעולם, גם אם הד"ר הנכבד מאוד ינסה, שהוא יצליח להיות אובייקטיבי במצב כזה שבו הוא גם התובע וגם השופט. ובכלל, לא צריך להיות גאון כדי להבין את האינטרס של מי הוא משרת".

את הדברים האלו אמר לי יעקב (72) מרעננה שאשתו הפכה לסיעודית בעקבות נפילה טראגית בביתה, והוא הגיש תביעה לקבלת תגמולי הביטוח הסיעודי שלה משתי חברות ביטוח שבהן היא היתה מבוטחת. 
הבעיה הגדולה:"מלחמת ההתשה" המצליחה מכולן – 50% מהתביעות נדחות 
שיטת מצליח עם 50% הצלחה.

חברות הביטוח יודעות שרק השם "תביעת ביטוח" כבר גורם לרבים מאיתנו התקף חרדה קטן לנוכח מסלול הייסורים הביורוקרטי שמצפה לנו, ורבים מאיתנו מוותרים כבר בהתחלה או דוחים זאת ככל האפשר. אם לא די בכך הרי שניגוד העניינים המובנה שבו הרופא שמקבל תשלום מטעם חברת הביטוח הוא זה שממליץ לה אם לקבל את התביעה – גורם לכך שהשיטה שלהן היא "מכרה זהב" אמיתי עבורן: הם דוחים לפחות 50% מהתביעות.

אז מה קורה שם בעצם? למה אנחנו לא מצליחים להשיב מלחמה לחברות הביטוח דווקא בתקופה שאנחנו הכי צריכים אותן?

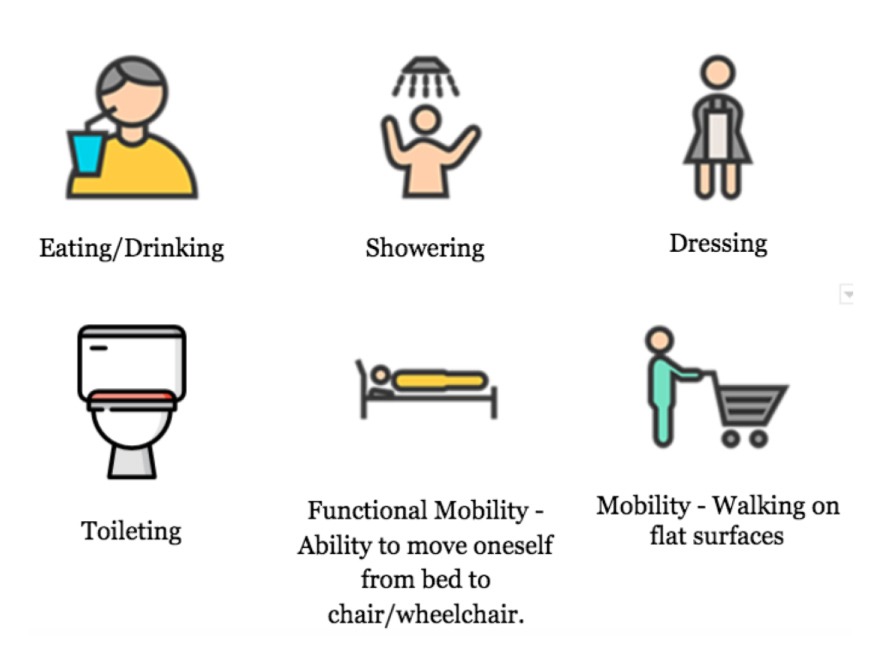
כדי לקבל את הפיצוי מחברת הביטוח, המבוטח צריך בין השאר לעמוד במבחן התלות הנקרא ADL, או בשמו המלא – Activities Of Daily Living, שנועד לבדוק את רמת התפקוד היומיומית של האדם ולקבוע אם מצבו סיעודי. מבחן הADL בודק שישה קריטריונים הבוחנים יכולת לבצע מטלות יומיומיות פשוטות הקובעות את מידת העצמאות של המבוטח הסיעודי:
אכילה/שתייה:

האם המבוטח יכול לאכול בכוחות עצמו?

ניידות:

האם המבוטח יכול ללכת בכוחות עצמו?

רחצה:

האם המבוטח יכול להגיע למקלחת ולהתקלח בכוחות עצמו?

להתלבש ולהתפשט:

האם המבוטח יכול להתלבש ולהתפשט ללא עזרה?

שליטה על הסוגרים:

מידת יכולתו של המבוטח לשלוט בעשיית הצרכים – סוגר השתן ו/או פעולות המעיים

לקום ולשכב:

האם המבוטח יכול לעבור בכוחות עצמו ממצב שכיבה לישיבה ו/או ממצב ישיבה לעמידה ולהיפך?

האמת הכואבת: למרות שהרופא שחברת הביטוח שולחת לבדוק אותנו אמור להיות "אובייקטיבי", הוא מקבל כסף מטעם חברת הביטוח והאינטרס שלו רחוק מלהיות אובייקטיבי

אז איך נראית "שיטת מצליח" בפועל? הנה למשל מה שחברות הביטוח נוהגות לעשות: הרופא מגיע לבית הלקוח הסיעודי, ושואל אותו האם הוא יכול להתלבש ולהתפשט בכוחות עצמו ומבקש ממנו שידגים זאת.

האדם הסיעודי, לרוב מבוגר מאוד, לובש ביום יום מעין לבוש "בית חולים", כלומר טרנינגים גדולים או כותנת שניתן לפשוט וללבוש במשיכת אצבע קלה. והנה – הלבוש הזה מספיק לרופא של חברת הביטוח כדי לסמן שהקשיש עצמאי בפעולה זו. אבל בפועל המחוקק התכוון לכך שהקשיש יוכל ללבוש בעצמו לבוש "רגיל" כמו ג'ינס וחולצת כפתורים ולאו דווקא כתונת רחבת היקפים שיורדת במשיכה אחת. 

דוגמא נוספת: מי שנעזר בהליכון לצורך הליכה, נחשב כעצמאי לפי הפוליסה. אבל מה אם אותו אדם חייב שיהיה לצידו אדם נוסף כשהוא יוצא מהבית שכן הוא סובל מנפילות חוזרות ונשנות ובפועל לא יכול ללכת יותר מכמה מטרים ספורים? אז במקרה כזה הרופא מטעם חברת הביטוח לרוב ירשום בדו"ח שהנבדק הוא עצמאי שכן הוא מסוגל ללכת בכוחות עצמו באמצעות הליכון, בעוד שבפועל מדובר אדם שאינו באמת נייד.
העניין הוא כמובן הפרשנות הנכונה של הוראות הפוליסה, והבעייתיות היא שמי שקובע את הפרשנות הוא הרופא – שהוא כאמור הכל חוץ מאובייקטיבי וכמובן חברת הביטוח אשר כתבה הפוליסה ואמורה לפעול בניגוד לאינטרס שלה.

מלאו את הפרטים שלכם עכשיו ונחזור אליכם עם כל הפרטים

חברות הביטוח מציגות: זקוק למעט עזרה? אז אתה לא זקוק לעזרה בכלל

חברות הביטוח מפעילות את "שיטת מצליח" באופן כוללני – כלומר גם אדם שזקוק למעט עזרה, מבחינתן לא זקוק כלל לעזרה.
אבל הבעיה היא שהפרשנות האמיתית הפוכה לחלוטין – ברגע שאני זקוק למעט עזרה, אני זקוק לעזרה, נקודה. אין דבר כזה "
מעט עזרה" לפי הפוליסה.
יש עזרה נקודה. ואם אני זקוק לסיוע והשגחה בזמן שאני הולך, אז למרות שאני הולך מבחינה פיזית, זה עדיין לא אומר  אומר שאני עצמאי בפעולת ההליכה. 

אבל חברות הביטוח לא יתייחסו לכך והרופא מטעמן יכתוב בדו"ח כי "ראיתי שהמבוטח הולך בכוחות עצמו", אבל הוא לא יתייחס למשל לחוסר שיווי משקל שיש לו שמחייב השגחה של עוד אדם שיהיה לצידו.

הנשק הסודי: חוקרים פרטיים שמפעילים מניפולציות שקשה להתמודד איתן
בכ70% מהמקרים חברת הביטוח תשלח חוקר פרטי לבית המבוטח כדי לבדוק את גרסתו, הרי זו מהות "שיטת מצליח" – הרבה יותר זול לחברת הביטוח לשלם לחוקר פרטי סכום חד פעמי קטן ובכך לנסות להשאיר בקופתה מאות אלפי שקלים שמגיעים לכם כפיצוי. הבעיה היא שממש כפי שהרופא יכול לרשום בדו"ח הביקור ככל העולה על רוחו שכן אין עליו פיקוח, כך יכול לנהוג גם החוקר הפרטי. כך למשל חוקר פרטי יכול לצלם אותך כשאתה יושב לבד בקופת החולים וניגש לפקידה בכוחות עצמך, בעוד שבפועל אתה לא לבד, אלא הגעת למקום עם מלווה שהלך לרגע לשירותים. דוגמא אחרת יכולה להיות במקרה שבו החוקר הפרטי יצלצל באינטרקום, יתחזה לנציג חברה כלשהי שמעוניינת לתת לך הטבה, ויבקש ממך לרדת למטה, או יכנס לביתך ויבקש שתגיש לו כוס מים (וכמובן יצלם הכל במצלמה נסתרת). 

וזה עוד לפני שדיברנו על מלכודת האותיות הקטנות של הפוליסה..

לכל פוליסה יש "אותיות קטנות" שיש להן משמעות כספית ענקית. ידעתם למשל שתקופת ההתיישנות לתביעות סיעוד היא רק 3 שנים? האם ידעתם שהפוליסה בכלל לא מכסה נזקים מתאונות דרכים (גם אם הפכתם בעקבותיה לסיעודיים?) וידעתם שהפוליסה לא כוללת נזקים שאירעו לילדים ב-3 השנים הראשונות לחייהם? – סעיף שנראה במבט ראשון כסעיף שאין לו שום משמעות  – אבל בפועל חברות הביטוח עושות בו שימוש נרחב כדי לדחות תביעות על אוטיזם של ילדים. 

רגע, אז מה קורה באמת במקרה שיש לי ילד הסובל מאוטיזם? אין סיכוי לקבל פיצוי? 

בכ70% מהמקרים חברת הביטוח תשלח חוקר פרטי לבית המבוטח כדי לבדוק את גרסתו, הרי זו מהות "שיטת מצליח" – הרבה יותר זול לחברת הביטוח לשלם לחוקר פרטי סכום חד פעמי קטן ובכך לנסות להשאיר בקופתה מאות אלפי שקלים שמגיעים לכם כפיצוי. הבעיה היא שממש כפי שהרופא יכול לרשום בדו"ח הביקור ככל העולה על רוחו שכן אין עליו פיקוח, כך יכול לנהוג גם החוקר הפרטי. כך למשל חוקר פרטי יכול לצלם אותך כשאתה יושב לבד בקופת החולים וניגש לפקידה בכוחות עצמך, בעוד שבפועל אתה לא לבד, אלא הגעת למקום עם מלווה שהלך לרגע לשירותים. דוגמא אחרת יכולה להיות במקרה שבו החוקר הפרטי יצלצל באינטרקום, יתחזה לנציג חברה כלשהי שמעוניינת לתת לך הטבה, ויבקש ממך לרדת למטה, או יכנס לביתך ויבקש שתגיש לו כוס מים (וכמובן יצלם הכל במצלמה נסתרת). 

ומה בקשר לתאונות דרכים או תאונות עבודה? יש סיכוי לקבל פיצוי מהביטוח הסיעודי במקרה כזה?

גם במקרה הזה, חברות הביטוח ידחו את התביעה באופן אוטומטי, כי ככלל תאונות דרכים ותאונות עבודה לא מכוסות בפוליסות הביטוח הסיעודי. אולם בפועל גם כאן ניתן לנקוט בטיעונים משפטיים יצירתיים שיכולים להפוך את התמונה. למשל, במסגרת התביעה שאגיש עבור הלקוח, אני אעשה הכל כדי שתאונות מעין אלו לא יקבלו חשיבות. לחילופין, נטען שהמצב של הלקוח לא קשור באופן מלא לתאונה אלא קשור למצבים קודמים שהיו לו ולכן החריג הזה לא יכול לחול.

אז אם לחברות הביטוח יש כלי נשק כל כך חזקים, מה כבר אפשר לעשות? 

אם חברות הביטוח מפעילות את התותחים הכבדים שלהן נגדכם, אתם חייבים להשיג נשק סודי משלכם – עו"ד המתמחה בתביעות סיעוד שמכיר את כל הטריקים ואת כל שיטות מצליח הקיימות בעל פה – ויודע כיצד להשיב מלחמה ולהשיג לכם את הפיצוי המגיע לכם בלי ליפול לשום מלכודת שחברות הביטוח טמנו לכם בדרך. 

אני גאה להציג בפניכם את "שיטת מצליח ההפוכה": איך לקבל את הפיצוי המגיע לך מחברת הביטוח

"שיטת מצליח ההפוכה" מורכבת מ-5 חלקים שמבוצעים על ידי עו"ד תומר לינר וצוות משרדו:

עיני רנטגן:

שמעתם פעם  את המשפט "יש דברים שאתם לא יודעים שאתם לא יודעים?" זה בדיוק מה שקורה כאן: כמעט תמיד ישנם המון נתונים רפואיים שהלקוח בכלל לא יודע שהם חסרים לו. לצורך כך אנחנו נפעיל את "בדיקת הרנטגן" שלנו, נערוך תשאול מעמיק לגבי מצבכם הרפואי נעבור על התיק, נזמין תיקים רפואיים רלוונטיים, לרבות הזמנת תיק מביטוח לאומי, וכן נערוך מחקר רפואי בכדי להבין החל ממתי הלקוח סובל מאותן בעיות שמקשות עליו בתפקוד היומיומי.

בין השאר נבדוק מה אתה מסוגל לעשות ומה לא – בהתאם לפרשנות האמיתית של החוק ולא לפי הפרשנות של חברות הביטוח. למשל אם אתה טוען שאתה מתקלח לבד אבל בבדיקה שלנו אנחנו מגלים שאתה בפועל יכול רק להתיז על עצמך מים ולא באמת להתקלח באופן יסודי, אז אתה לא באמת יכול להתקלח.
בנוסף יש חשיבות עצומה לתקופת ההתיישנות – למשל אדם סיעודי שהוא על ערש דווי ותביעתו הסיעודית אושרה והוא נפטר לאחר זמן קצר – יש חשיבות כלכלית עצומה לאפשר לקרובי משפחתו לקבל פיצוי רטרואקטיבי גדול ככל האפשר גם לאחר מותו – ואנחנו יודעים בדיוק איך אפשר לגרום לתביעה להתייחס לכמה שיותר שנים אחורה, בניגוד לשיטת מצליח של חברות הביטוח שינסו להעלים את המידע הזה

"מצא את הפוליסה"

נערוך תחקיר מעמיק לא רק אודות מצבכם הרפואי, אלא גם תחקיר אודות המצב הביטוחי. במסגרת זו נערוך בדיקה מקיפה בכדי להבין מהן הפוליסות שיש ברשותכם ונבדוק האם יש לכם פוליסות נוספות שאתם בכלל לא מודעים להן ויכולות להיות שוות מאות אלפי שקלים? האם ישנן פוליסות שבוטלו שלא כדין כמו למשל ביטוח סיעודי קולקטיבי של גמלאי משרד החינוך וכו'.

צדק צדק תכתוב

בינינו? יש הבדל גדול אם על התביעה שלכם מתנוססת חתימה של עו"ד, או של אדם פרטי. אבל לא בגלל מה שאתם חושבים, לא בגלל התואר עו"ד, אלא בגלל התוכן: אנחנו נערוך את התביעה לחברת הביטוח יחד עם מכתב נלווה מפורט ומבוסס הכולל תיאור קוהרנטי אודות מצבכם הרפואי והתפקודי והפנייה למסמכים ולבדיקות רלוונטיות. המשמעות היא שהתביעה צופה פני עתיד באופן החוזה אילו טענות ונימוקי דחייה עלולה חברת הביטוח להעלות לרבות מכוח חריגי הפוליסה – ומתן מענה לכך מראש.

מקדימים תרופה לרופא:

נערוך לכם הכנה לחלק המלחיץ ביותר של חברות הביטוח – ביקור ובדיקת רופא מומחה "אובייקטיבי" מטעמם. נסביר לכם מה חייבים להגיד ומה לא, מהן השאלות המכשילות הנפוצות ואיך להשיב להן. למשל: האם כל הליכה, גם של 10 צעדים נחשבת הליכה עצמאית? האם לכך התכוון המחוקק? אם אתם מסוגלים לקום מהספה אבל רק בתנאי שהיא ספה מתכווננת משוכללת שנוטה קדימה בעזרת מנגנון חשמלי, האם אתם נחשבים עצמאיים? כדי לענות על כל השאלות האלו בזמן אמת, עו"ד לינר או עו"ד בכיר מטעמו נוכחים פיזית בבדיקה הרפואית בכדי להוות משקל נגד לרופא "האובייקטיבי" שמקבל את כספו, ניחשתם נכון, מחברת הביטוח.

גישור הזהב:

במקרה שהתביעה נדחתה, נערוך כתב תביעה מפורט ונמציאו לחברת הביטוח. בשלב הזה, מה שכמעט תמיד יקרה הוא שבמקום שנכנס להליך משפטי ארוך ומיותר, בפועל נכנס להליך גישור מהיר, ככה שאפילו לא תצטרך לשלם אגרת בית משפט. והחלק היפה באמת? ב-97 אחוז מהמקרים הליך זה מסתיים בהצלחה כלומר המבוטח יקבל פצוי (למרות שרק לפני זמן קצר חברת הביטוח דחתה את התביעה – בעוד שיא של 'שיטת מצליח' הידועה לשמצה).

אבל למה שתקשיב דווקא לי בעצם?

נעים מאוד אני עו"ד תומר לינר, בעל ניסיון של כ-15 שנה בתחום תביעות סיעוד, נזיקין והביטוח.
אני אולי לא ממש קוסם, אבל כבר כ-15 שנים שאני מצליח לעשות קסמים שקשורים לכסף, וספציפית לכסף שמגיע לאנשים ברגעים הכי קשים של החיים שלהם. לאחר כ-15 שנות פעילות בתחום הנזיקין והביטוח, נוכחתי לגלות שתוספת של 500-300 אלף שקל לאדם סיעודי, יכולים לשנות חיים מן הקצה אל הקצה – וזה כבר קסם של ממש. 

מדובר על כסף שיכול להחזיר את הטעם לחיים בתקופה הכי קשה – לשלם עבור עזרה של מטפלת סיעודית (שהיא תמיד יקרה הרבה יותר מהסכום שמעניק הביטוח הלאומי ואמור "לכסות" אותה) ובעיקר לאפשר לנו ולקרובים שלנו לישון בשקט בידיעה שהם יכולים להמשיך לעבוד ולהמשיך בשגרת היום יום שלהם, כי לקרוב המשפחה הסיעודי שלהם תמיד תהיה רשת ביטחון שלא תאפשר לו ליפול.

כדי לעשות את הקסם הזה אני נעזר בשני מרכיבים: ידע וקשרים. הקשרים שיצרתי לאורך השנים עם טובי המומחים הרפואיים בכל שטחי הרפואה ועם עורכי הדין של חברות הביטוח – שווים מיליונים ועושים את כל ההבדל.
ולגבי הידע? אני לא רוצה להגיד שאני רופא (אני לא), אבל בינינו? אחרי כל כך הרבה תיקים רפואיים אני יכול לנחש בעיניים עצומות מהן הבעיות הרפואיות של כמעט כל לקוח שמגיע אליי. ההבדל הוא שאת הבעיות המשפטיות שלו אני גם יכול לפתור.. 

אז מה אני רוצה להציע לכם היום? 

שירותי ייצוג משפטי נגד חברות הביטוח "בשיטת מצליח ההפוכה" שתבטיח שלא תיפלו קורבן לשיטת מצליח של חברות הביטוח ולא תזרקו לפח מאות אלפי שקלים שמגיעים לכם – ב97% הצלחה, בשיטת לא קיבלת לא שילמת!

מה השיטה חוסכת לי?

זמן

חשבתם שתיקלעו להליך משפטי ארוך? בדיוק להיפך. הליווי המשפטי שלנו יחסוך לכם זמן רב בכל סיטואציה. אם עדיין לא הגשתם את התביעה לחברת הביטוח, אנחנו נגיש אותה עבורכם ונוודא שחברת הביטוח לא תנסה "למרוח" את הזמן בבקשות סרק של מסמכים רפואיים בלתי נדרשים שנועדו רק לקבל ארכה נוספת של 30 יום בכל פעם. בנוסף, אם התביעה נדחתה, נגיש עבורכם כתב תביעה, אבל נגיש אותו קודם כל ישירות לעורכי הדין של חברות הביטוח – מה שיגרום כמעט תמיד לפתיחת הליך גישור קצר ויעיל, אשר בסופו 97% מהלקוחות מקבלים פיצוי (ואפילו לא צריך לשלם אגרת בית משפט). 


כסף

החלק הכי חשוב: אתם לא תזרקו לפח מאות אלפי שקלים שמגיעים לכם בזכות ולא בחסד, דווקא בשעה שאתם הכי זקוקים לכסף הזה. במקום ליפול לסטטיסטיקה של 50% מהתביעות שנדחות ולתת לשיטת מצליח של חברות הביטוח לנצח – תוכלו להשיב מלחמה "בשיטת מצליח" הפוכה. 

טעויות יקרות:

השיטה שלנו תחסוך לכם טעויות קריטיות שיכולות להביא לדחיית התביעה. אם למשל לא תכירו את הניואנסים הקטנים-גדולים לפיהם למשל הפוליסה לא מכירה במצב סיעודי שנגרם עקב תאונות דרכים או עבודה. דוגמא נוספת: מי שלא מכיר את הניואנסים המשפטיים עלול לחשוב שהפוליסה התיישנה לאחר מות המבוטח, אבל בשיטה שלנו ניתן למצוא דרכים יצירתיות בכל זאת לקבל פיצוי מכוח כל מיני טענות. למשל, אם טרם הפטירה היה המבוטח במצב קוגניטיבי קשה ולכן תקופת ההתיישנות לא נספרת כי הפוליסה בוטלה בניגוד להוראות הדין, או אם שנים רבות לפני הפטירה הוא כבר היה במצב שניתן היה להגדיר כסיעודי ואז ניתן יהיה לקבל סכום נאה מאוד שמתייחס ל3 שנים אחורה – ויכול להגיע למאות אלפי שקלים. 

למי מתאימה "שיטת מצליח ההפוכה"? 

מי שלא מוכן להרים ידיים מול "שיטת מצליח" והביורוקרטיה המשתקת של חברת הביטוח ורוצה להשיב מלחמה באמצעים יצירתיים.

מי שלא רוצה לזרוק מאות אלפי שקלים לפח שמגיעים לו בזכות ולא בחסד, דווקא בתקופה שהוא הכי צריך אותם. 

מי שחברות הביטוח דחו את התביעה שלו והוא מבין שזה חלק מהשיטה שנועדה להתיש אותו ולגרום לו להרים ידיים.

מי שלא רוצה להיכנס להליכים משפטיים יקרים וארוכים, ומבין שרוב התיקים המשפטיים נסגרים בגישור שמשיג תוצאות מדהימות – 97% הצלחה!

מי שלא רוצה ליפול לסטטיסטיקה של 50 אחוז מהמבוטחים שהתביעות שהם מגישים לבד נדחות על ידי חברות הביטוח.

מי שלא רוצה ליפול קורבן למלכודת "הרופא האובייקטיבי" שמקבל תשלום מחברת הביטוח ומשמש למעשה גם תובע וגם שופט.

מי שרוצה להיות מוכן לטריקים של החוקרים הפרטיים ולדעת איך להתגבר עליהם.

מה מקבלים במסגרת "שיטת מצליח ההפוכה"? 

רכיב #1 "עיני רנטגן": תחקור אישי אודות מצבך הרפואי

תשאול מעמיק לגבי מצבכם הרפואי במטרה להבין מהי מידת העצמאות האמיתית שלכם, ועד כמה אתם נזקקים לעזרת הזולת. התחקור יכלול בין היתר: 

מעבר על התיק הרפואי

הזמנת תיקים רפואיים רלוונטים לרבות מהביטוח הלאומי

מחקר רפואי שנועד להביל מתי החל הלקוח לסבול מהבעיות הבריאותיות במטרה למקסם את תקופת התשלום.

בדיקה האם ביצעת את  מלוא הבדיקות הרפואיות היכולות לבסס את הזדקקותך לעזרת הזולת בביצוע פעולה כזו או אחרת.

במידה וחסרים מסמכים רפואיים נפנה אותך לביצוע הבדיקות החסרות הנדרשות לביסוס הזכאות לתגמולי ביטוח.

שווי: 6,784 ש"ח
רכיב #2 "מצא את הפוליסה": איתור כל הפוליסות האבודות שלכם
נערוך תחקיר מעמיק אודות מצבכם הביטוחי. במסגרת זו נערוך בדיקה מקיפה בכדי להבין מהן הפוליסות שיש ברשותכם ונבדוק:

האם יש לכם פוליסות נוספות שאתם בכלל לא מודעים להן ויכולות להיות שוות מאות אלפי שקלים?

האם ישנן פוליסות שבוטלו שלא כדין כמו למשל ביטוח סיעודי קולקטיבי של גמלאי קבוצה כלשהיא שאתם משתייכים אליה (כגון גמלאי משרד החינוך וכו')

שווי: 5,736 ש"ח

רכיב #3 "צדק צדק תכתוב": הגשת התביעה כנגד חברת הביטוח

נערוך את התביעה לחברת הביטוח יחד עם מכתב נלווה מפורט ומבוסס הכולל תיאור קוהרנטי אודות מצבכם הרפואי והתפקודי והפנייה למסמכים ולבדיקות רלוונטיות. 

המשמעות:התביעה צופה פני עתיד באופן החוזה אילו טענות ונימוקי דחייה עלולה חברת הביטוח להעלות לרבות מכוח חריגי הפוליסה – ומתן מענה לכך מראש.

שווי: 7,725 ש"ח

רכיב #4 מקדימים תרופה לרופא: הכנה לביקור הרופא

נערוך הכנה לחלק המלחיץ ביותר של חברות הביטוח – ביקור ובדיקת רופא מומחה "אויביקטיבי" שמקבל תשלום מטעמם. במסגרת זו: 

אסביר לכם מה חייבים להגיד ומה לא?

מהן השאלות המכשילות הנפוצות ואיך להשיב עליהן. למשל: האם כאשר הרופא שואל אם אתם מתלבשים לבד הוא מתכוון לגי'נס ולחולצה מכופתרת או לחלוק בסגנון בית חולים? האם כאשר הרופא ישראל אם אתם מסוגלים ללכת לבד, הליכה של 10 צעדים עם הליכון "תפסול" אתכם? האם קימה מספה מתכווננת נחשבת קימה עצמאית?

כדי לענות על כל השאלות האלו בזמן אמת, עו"ד לינר או עו"ד בכיר מטעמו יהיו נוכחים פיזית בבדיקה הרפואית ויהוו משקל נגד שיבטיח שלא תיפלו לשיטת מצליח שיפעיל נגדכם הרופא "האובייקטיבי".

שווי: 4,376 ש"ח

רכיב #5 גישור הזהב: עריכת כתב תביעה

במקרה שהתביעה נדחתה, נערוך כתב תביעה ונמציאו לחברת הביטוח ובמקרים מסוימים ישירות לעורכי הדין המייצגים אותה. המשמעות:

בשלב הזה, מה שכמעט תמיד יקרה הוא שבמקום שניכנס להליך משפטי ארוך ומיותר, בפועל ניכנס להליך גישור מהיר, ככה שאפילו לא תצטרך לשלם אגרת בית משפט.

סוד ההצלחה: ב-97 אחוז מהמקרים הליך זה מסתיים בהצלחה כלומר המבוטח יקבל פצוי (למרות שרק לפני זמן קצר חברת הביטוח דחתה את התביעה – בעוד שיא של 'שיטת מצליח' הידועה לשמצה).

שווי: 4,376 ש"ח

זה לא הכל, חכה ותראה את חבילת הבונוסים שתקבל:

בונוס #1 : "החוקר הטוב": הכנה לביקור חוקר פרטי מטעם חברת הביטוח 

בכ70% מהמקרים חברת הביטוח תשלח חוקר פרטי לבית המבוטח כדי לבדוק את גרסתו. אבל למי שמיוצג על ידי עורך דין יש יתרון עצום: חברות הביטוח לא רשאית לשלוח חוקרים שיפנו אליו באופן אישי, מכיוון שזה לא חוקי לפנות לאדם מיוצג.
אלא שלמרות זאת, לא מעט חוקרים פרטיים בכל זאת יגיעו גם למי שמיוצג על ידי עורכי דין וינסו להפעיל תרגילים שונים ומשונים כדי לנסות ולהפיל אתכם בפח. 

אנחנו ננחה אתכם מראש כיצד לא לשתף פעולה עימם, עד כדי כך שבמידה והחוקר הפרטי יתעקש למשל שתרדו למטה ותכניסו אותו לביתכם, תוכלו להתקשר אליי באופן מיידי ולהזמין משטרה. בנוסף נכין אתכם לתרגילים האפשריים שהחוקרים פעילים ובכלל זה:

התחזות לנציג שרוצה להעניק לכם הטבה ובקשה שתרדו למטה לחתום עליה.

התחזות לנציג של חברה כלשהי (למשל חברת  תקשורת) במטרה להיכנס לביתכם וניסיון לגרום לכם לללכת למשל על ידי בקשת כוס מים או לדבב אתכם כשאתם מספרים כמה מצבכם "טוב" תוך כדי שאתם מצולמים בסתר.

כיצד לגלות עירנות ולהתמודד עם צילומים אפשריים ומעקבים מחוץ לבית

שווי: 3,832 ש"ח

בונוס #2 : קשר הזהב: קשרים עם רופאים ועו"ד של חברות הביטוח

אחרי כ-15 שנה כעו"ד שמתמחה בתחום הביטוח לרבות ביטוח סיעודי ונזיקין, יצרתי קשרים עם טובי המומחים הרפואיים בכל שטחי הרפואה ועם עורכי הדין של חברות הביטוח – קשרים ששווים מיליונים ועושים את כל ההבדל.

שווי: 6,254 ש"ח

בונוס #3 : האותיות הקטנות ששוות כסף גדול: הניואנסים המשפטיים

יש ניואנסים שאותם מכירים רק עו"ד העוסקים בתחום הסיעוד מכיוון שהם "חיים" את התחום, ומכירים לעומק את הפסיקה, את הוראות הפוליסה ואת הנחיות המפקח על הביטוח.
כך למשל היה לי לקוח שלא ידע שתכיפות במתן שתן יכולה להיחשב לאי שליטה על הסוגרים – פרט קטן שיכול לעשות את ההבדל בין קבלת התביעה לדחייתה. 

שווי: 5,254 ש"ח

בונוס #4 : "עו"ד מסמך ועו"ד אישור": מלחמת התשה הדדית

חברות הביטוח מחויבות להשיב לתביעה תוך 30 יום. אולם בפועל הן בד"כ מושכות את הזמן ומבקשות עוד ועוד מסמכים רפואיים בלי כל הצדקה, כאשר הן יודעות שכל בקשה של מסמך רפואי יעניק להם אורכה של עוד 30 יום לפי החוק, והן עושות הכל כדי למשוך את הזמן, להשאיר את הכסף אצלן ולהתיש את הלקוח. 

כדי להתגבר על כך, אני "אציק" להם בטלפון בשיטת מצליח הפוכה – כך שהם לא יוכלו למשוך את הזמן בבקשות סרק, ואם הם בכל זאת ימשיכו לעשות כן – נדחק אותן לפינה ונגיש תלונה למפקח על הביטוח.

שווי: 2,254 ש"ח

לסיכום, הנה כל מה שאתה מקבל:

המשמעות: סוף סוף תוכל להשיב מלחמה "לשיטת מצליח" של חברות הביטוח ולקבל את הפיצוי המגיע לך בשעה שאתה הכי זקוק לו

איך אנחנו יודעים את זה? 

כי ב97% מהפעמים שהפעלנו את השיטה זה הצליח

חרף סירובה של חברת הביטוח לתשלום פיצויים לקטין הסובל משיתוק מוחין המבוטח בביטוח סיעודי, חברת הביטוח שילמה לקטין ולהוריו פיצוי על סך של 175,000 ש"ח.

התובעים, קטין יליד שנת 2013 והוריו, הגישו תביעת ביטוח סיעודי כנגד חברת הביטוח, בגין מצבו הרפואי והתפקודי של הקטין הסובל מבעיות רפואיות רבות, לרבות מוגבלות שכלית התפתחותית קשה המתבטאת בחוסר שפה, אטקסיה, היעדר הליכה והפרעת התנהגות.

על מנת שיוכר אדם כסיעודי, הוא נדרש לסיוע עבור ביצוע של לפחות 3 מתוך 6 המשימות היומיומיות: אכילה ושתיה, רחצה, לבישה והתפשטות, ניידות, מעבר משכיבה לישיבה ולהיפך וכן שליטה על הסוגרים. כמו כן, אדם אשר מאובחן ב"תשישות נפש", דהיינו מי שבעל פגיעה קוגניטיבית שעלולה לסכן את חיו – בעיות זיכרון, אי התמצאות בזמן ובמקום, בעיות קשות בתקשורת ועוד – נכנס גם הוא להגדרה של אדם סיעודי.

התובעים, קטין יליד שנת 2013 והוריו, הגישו תביעת ביטוח סיעודי כנגד חברת הביטוח, בגין מצבו הרפואי והתפקודי של הקטין הסובל מבעיות רפואיות רבות, לרבות מוגבלות שכלית התפתחותית קשה המתבטאת בחוסר שפה, אטקסיה, היעדר הליכה והפרעת התנהגות.

על מנת שיוכר אדם כסיעודי, הוא נדרש לסיוע עבור ביצוע של לפחות 3 מתוך 6 המשימות היומיומיות: אכילה ושתיה, רחצה, לבישה והתפשטות, ניידות, מעבר משכיבה לישיבה ולהיפך וכן שליטה על הסוגרים. כמו כן, אדם אשר מאובחן ב"תשישות נפש", דהיינו מי שבעל פגיעה קוגניטיבית שעלולה לסכן את חיו – בעיות זיכרון, אי התמצאות בזמן ובמקום, בעיות קשות בתקשורת ועוד – נכנס גם הוא להגדרה של אדם סיעודי.

מאחר שהקטין תלוי לחלוטין בעזרת הזולת למילוי צרכיו ולביצוע פעולות יומיומיות, סברו הוריו כי חברת הביטוח המבטחת אותם ואת בנם החולה תקבל את תביעת הסיעוד שהגישו ותשלם לבנם את תגמולי הביטוח הסיעודי המגיעים לו מכוח פוליסת הסיעוד שברשותם. אולם חרף מצבו הקשה של בנם, חברת הביטוח הפנתה להם עורף ודחתה את תביעת הסיעוד שהגישו. חברת הביטוח טענה כי אמנם מדובר במקרה שהוא בעל כיסוי בפוליסה אך שזהו מום מולד – מחלה אשר התפתחה בשנתיים הראשונות לחיו של המבוטח ועל כן אין הוא אינו זכאי לפיצוי.

הקטין והוריו והמיואשים פנו למשרדנו, משרד עו"ד תומר לינר, וביקשו שנבדוק האם חרף המפורט במכתב הדחיה, נוכל לסייע בידם לקבל פיצוי מחברת הביטוח. על אף שמצבו של הקטין אכן נבע ממומים מולדים, לאחר בדיקה מעמיקה – משפטית ורפואית, שמחנו לגלות כי ביכולתנו להתמודד משפטית עם טענות הדחיה שהעלתה חברת הביטוח, ואף להוכיח כי חברת הביטוח מערימה על ההורים ומנסה להימנע מתשלומי הפיצויים תוך ניצול מצבם הקשה של הקטין והוריו.

סיפרנו זאת להורי הקטין המתוסכלים שהסמיכו את משרדנו להגיש בשם הקטין כתב תביעה לבית המשפט.

בכתב התביעה שהגשנו העלנו את כל הטענות המשפטיות אשר בכוחן להדוף את טענותיה של חברת הביטוח; בין היתר טענו כי הקטין אובחן כבעל פיגור שכלי ללא רגרסיות עת שהיה כבן שלוש שנים ושני חודשים, ואף הפננו את תשומת הלב לכך כי המוסד לביטוח לאומי הכיר בקטין כילד נכה התלוי בעזרת הזולת ברוב שעות היממה וכי משולמת לו קצבה בשיעור של 188%.

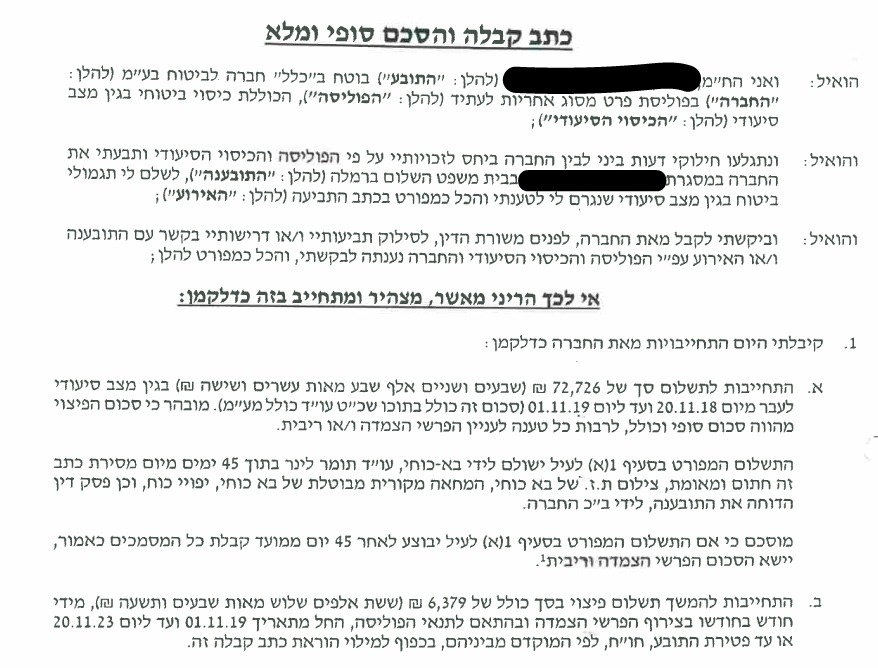
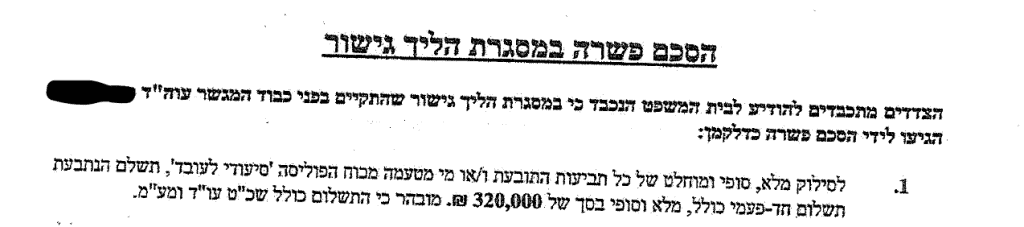
סופו של יום, לאחר ניהול מו"מ מוצלח עם חברת הביטוח, הסתיים התיק בפשרה וחברת הביטוח שילמה לקטין והוריו פיצוי על סך של 175,000 ₪.

להלן צילום של הסכם הפשרה שנכרת בין הורי הקטין לחברת הביטוח, שקיבל תוקף של פסק דין:

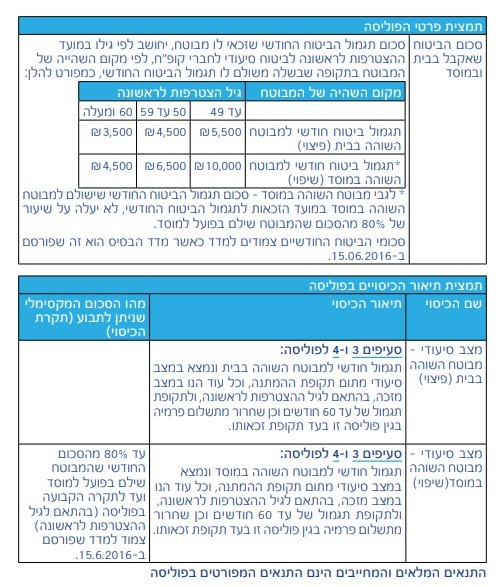
חרף הפסקת תשלום תגמולי ביטוח סיעודי מצד חברת הביטוח, קיבלה המבוטחת את הפיצוי החודשי המגיע לה בסך 4,500 ₪ וכן פיצוי מחברת ביטוח נוספת בסך של 330,000 ש"ח

למשרדנו פנתה בתה של קשישה כבת 87 וסיפרה בסערת רגשות כי אמה היקרה נפלה ושברה את הירך באופן שהצריך ניתוח ותקופת שיקום ארוכה. היא סיפרה לנו כי מאז התאונה – השתנו חייה של אמה, היא הפכה לשבר כלי ונזקקת לעזרה בביצוע פעולות יומיומיות כגון הלבשה, רחצה, מעבר מישיבה לעמידה ומשכיבה לישיבה, ניידות ועוד. אמנם האם נזקקה לעזרה עוד קודם התאונה, אך מצבה החמיר באופן משמעותי בעקבותיה.

בעקבות המקרה, הגישו האם וביתה תביעת סיעוד לחברת הביטוח המבטחת, וחברת הביטוח אכן שילמה למבוטחת תגמולים למשך מספר חודשים, אך באופן שאינו מפתיע – החליטה באופן שרירותי ואינו מוצדק להפסיק את התשלום בנימוק מופרך לחלוטין – חברת הביטוח טענה כי המבוטחת התובעת דווקא כן יכולה לבצע את רוב הפעולות היומיומיות בעצמה ולפיכך אינה עומדת בתנאים לקצבת סיעוד. אלא שהמצב היה שונה בתכלית, כפי שניתן יהיה לראות בהמשך בבדיקות התפקודיות.

הבת המתוסכלת פנתה אלינו, משרד עו"ד תומר לינר, ובקשה שנסייע לאמה לקבל את המגיע לה מחברת הביטוח. לפיכך עברנו על מכתב הדחייה, על ממצאי הבדיקה התפקודית שנערכה למבוטחת ועיינו בחומר הרפואי שנמסר לנו. לאחר בדיקה יסודית של החומר שהובא לעיוננו ושיחה עם המבוטחת ובתה, היה לנו ברור שחברת הביטוח דחתה את תביעת הסיעוד ללא הצדקה. לא רק שהיא דחתה באופן שרירותי ולא מוצדק את התביעה, אלא שבתשובתה היא סותרת את הבדיקה התפקודית שהיא עצמה ערכה למבוטחת. יתר על כן, מצאנו כי אף לפני שנפלה המבוטחת, מצבה הרפואי והתפקודי ענה להגדרה מבוטח סיעודי ושקיימת פוליסה נוספת שבוטלה בעת שסבלה מתחלואים שונים ושעשויה לזכות אותה בפיצוי נכבד. ברם, גילינו שבזמן שהייתה המבוטחת חולה, פוליסה זו בוטלה על ידי חברת הביטוח, באופן לא מוצדק ובניגוד להוראות הדין והפסיקה.

את הבשורה המשמחת העברנו במהירות לבתה המיואשת של האם, אך למרות ששמחה למשמע חוות דעתנו המקצועית, בשל ניסיונה המר עם חברות הביטוח היא שמרה על אופטימיות זהירה. הודענו לה שלא רק שנוכל לעזור לאמה לקבל את המגיע לה מחברת הביטוח, אלא שנוכל לעזור לה לקבל פיצוי משמעותי מכוח הפוליסה שבוטלה, שכן מצאנו כי בתקופה שבוטלה הפוליסה האם סבלה ממצב בריאותי רעוע על רקע מחלת הסרטן – אי יציבות, סחרחורות, בריחת שתן ועוד. יתר על כן, מצאנו כי הפוליסה בוטלה בזמן שהאם התגוררה בדיור מוגן וכי המכתבים המתריעים על ביטול הפוליסה כלל לא הגיעו אליה.

כשכלל המסמכים בידינו ואנו סמוכים ובטוחים בהצלחתנו, קיבלנו את הרשאתה של המבוטחת לייצגה ותוך זמן קצר משרדנו הכין והגיש כתבי תביעה כנגד שתי חברות הביטוח שביטחו את המבוטחת בפוליסת סיעוד. ביו היתר העלנו את כל הטענות הרלוונטיות במטרה להוכיח את זכאותה של המבוטחת לקבלת תגמולי ביטוח סיעוד ולהדוף את טענותיהן של חברות הביטוח.

סופו של יום, מאמצינו הרבים נשאו פרי, המבוטחת קיבלה פיצוי משמעותי משתי חברות הביטוח, האחת התחייבה לשלם מידי חודש סך של 4,500 ₪ ואילו השנייה שילמה פיצוי בסך של 330,000 ₪.

להלן צילום של הסכם הפשרה שנכרת בין המבוטחת לחברת הביטוח הראשונה, אשר קיבלו תוקף של פסק דין:

למרות שחברת הביטוח ביטלה את הפוליסה הסיעודית המבוטחת קיבלה פיצוי בסך של 320,000 ₪

למשרדנו פנה בעלה של מבוטחת סיעודית, רופאה במקצועה, אשר סבלה משורה של בעיות רפואיות רבות, ובכלל זה מחלת פרקים, עיוותים במפרקים, בעיות בעמוד השדרה, ושיקום ארוך בבית חולים לוינשטיין. כתוצאה מליקויים אלה, חלה החמרה במצבה הרפואי לרבות החמרה במצבה התפקודי. היא הוגדרה כסיעודית – אינה מסוגלת להתלבש בכוחות עצמה, אינה מסוגלת להתרחץ בכוחות עצמה, אינה מסוגלת להכין מזון בכוחות עצמה וחסרת יכולת להתנייד באופן עצמאי.

הוא סיפר לנו כי מבדיקה אקראית שערך, גילה כי פוליסת הסיעוד הקולקטיבית שבה הייתה אשתו מבוטחת, בוטלה לפני כשנתיים, וביקש לקבל מאיתנו שירות מקצועי של עורך דין תביעות סיעוד על מנת שנבדוק האם יש מה לעשות. מבדיקה מדוקדקת שערכנו עלה כי הפוליסה בוטלה בניגוד להוראות הדין ובזמן שהמבוטחת כבר סבלה משורה של בעיות רפואיות רבות.

פוליסת הביטוח הסיעודי שבה בוטחה, ואשר כאמור בוטלה, היתה מיועדת לזכות אותה בתשלום חודשי בסך של 5,500 ₪ במשך חמש שנים, ובלבד שהיא עונה על ההגדרה של חולה סיעודית, קרי כמי שאינה מסוגלת לבצע בכוחות עצמה חלק מהותי (50% לפחות מהפעולה) של 3 פעולות לפחות מתוך פעולות אלה: לקום ולשכב; להתלבש ולהתפשט; להתרחץ; לאכול ולשתות; לשלוט על סוגרים.

במקרה זה, היה ברור כי יש מקום להגיש תביעה לגמלת סיעוד וכי הסיכויים לזכות בה הם גבוהים מאוד.

בהתאם לכך הכנו כתב תביעה מפורט ומנומק הכולל את מלוא הטענות המשפטיות ביחס לביטול הפוליסה בניגוד להוראות הדין, לרבות התייחסות לדין ולחוזרי המפקח על הביטוח. כן התייחסנו למלוא המסמכים הרלוונטיים היכולים להדוף את טענותיה האבסורדיות של חברת הביטוח, לרבות מסמכים רפואיים.

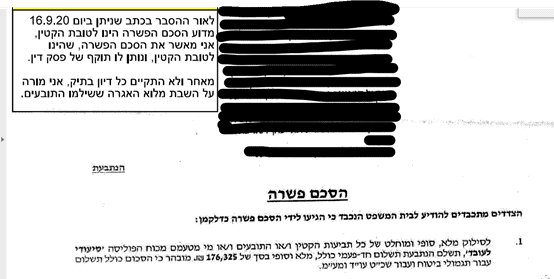
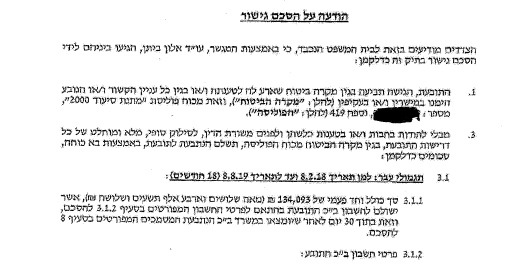
סופו של יום, על אף ניסיונותיה של הנתבעת להימלט מתשלום פיצויים ועיכוב שלא כדין את תגמולי הביטוח המגיעים לתובעת, בין היתר באמצעות ביטול פוליסה בניגוד להוראות הדין והפסיקה, בתוך זמן קצר מאוד, הצלחנו להביא לכך שהמבוטחת שילמה לה פיצוי משמעותי בסך של 320,000 ₪.

להלן צילום של הסכם הפשרה שנכרת בין המבוטחת לחברת הביטוח במסגרת ההליך המשפטי שבו ייצגנו במסירות ובנחישות את המבוטחת, ואשר קיבל תוקף של פסק דין:

חרף ניסיונותיה של חברת הביטוח להתחמק מתשלום, קיבלה המבוטחת תגמולי אובדן כושר עבודה בסך של 205,000 ש"ח

למשרדנו הגיעה אישה מיואשת כבת 61 וסיפרה כי למרות שהיא סובלת משורה ארוכה של בעיות רפואיות, לרבות אורתופדיות ונפשיות, ולמרות שהמוסד לביטוח לאומי הכיר בה כנכה בשיעור של כ-60%, חברת הביטוח דחתה את תביעת הביטוח שהגישה וסירבה לשלם לה את תגמולי הביטוח המגיעים לה מכוח פוליסת ביטוח אובדן כושר עבודה שברשותה. היא לא הבינה הכיצד יתכן שבמשך כל השנים היא משלמת פרמיה באופן סדיר, ובשעת צרה חברת הביטוח מפנה לה גב. היא סיפרה גם, כי כל ניסיונותיה הרבים להשתלב במעגל העבודה לא העלו דבר, בין היתר בשל השכלתה, גילה המבוגר והמגבלות הרפואיות מהן סבלה.  

מבדיקה של המסמכים שהביאה עמה הלקוחה, עלה כי טענתה של חברת הביטוח היא כי על אף שהמבוטחת סובלת משורה של מחלות, במצבה היא יכולה לעבוד בשיעור של 50%. כן טענה חברת הביטוח, כי מאחר שפוליסת הביטוח קובעת כי רק מבוטח אשר בשל מחלה או תאונה נשלל ממנו בשיעור של 75% לפחות כושרו לעסוק באופן זמני או קבוע במקצוע או בעיסוק עליהם הצהיר, ונבצר ממנו לעסוק בעיסוק סביר המתאים לניסיונו, להשכלתו ולהכשרתו, מצבה של המבוטחת אינו עונה על הגדרת "מקרה ביטוחי" בפוליסה. לפיכך, ציינה חברת הביטוח כי מאחר והפוליסה מזכה בתגמולי ביטוח במקרה של אובדן כושר עבודה מלא ולא חלקי – התובעת אינה זכאית לתגמולי ביטוח בהתאם לתנאי הפוליסה.

כבעלי ניסיון רב בתחום תביעות הביטוח, תירוציה של הנתבעת כדי להתחמק מתשלום על פי חוק – עת שהיא מנצלת את מצוקתם של מבוטחיה בשעתם הקשה – היו מוכרים לנו, למרבה הצער. אך היה לנו ברור כי זהו מאבק חשוב על זכויותיה של המבוטחת, ולא פחות מכך – שהסיכויים לזכות בתביעה הם גבוהים. יצאנו לדרך.

משרדנו, במסגרת שירות של עורך דין תביעת ביטוח, בדק את המסמכים הרפואיים של המבוטחת, הפנה אותה לבדיקה של מומחה לרפואה תעסוקתית, והכין כתב תביעה מפורט ומנומק. בין היתר טענו, כי התנהלותה של חברת הביטוח בבירור תביעת הביטוח של הלקוחה, מנוגדת להוראות הפוליסה, חסרת תום לב ומנוגדת לדין ולפסיקה, לרבות להוראות חוק חוזה ביטוח ולחוק הפיקוח ולהנחיות המפקח על הביטוח. כן טענו כי לא יעלה על דעת שהתובעת, אשר בכל השנים שילמה פרמיה, הסתמכה על הכיסוי הביטוחי מכוח הפוליסה שברשותה וכלכלה את צעדיה על פי הנחה כי תגמולי הביטוח ימשיכו להשתלם לה כל זמן שנמשכת תקופת אי הכושר שלה לעבוד – בשעת צרה תעמוד בפני שוקת שבורה.

סופו של יום, לאחר הגשת התביעה כנגד חברת הביטוח, הסכימה החברה לשלם לתובעת פיצוי בסך של כ 206,000 ש"ח.

להלן צילום של הסכם הפשרה שנכרת בין המבוטחת לחברת הביטוח ואשר קיבל תוקף של פסק דין:

חברת הביטוח טענה שעיוורון זה לא מצב סיעודי – בית המשפט הכריח אותה לשלם מאות אלפי שקלים

י' כל חייו היה בעלים של בית מרקחת מצליח מאוד, אדם מתפקד בעל משפחה, עמוד התווך של המשפחה, כאשר הגיע לגיל 70, בצר לו התעוור, החל לסבול ממחלות עיניים שלאט לאט גרמו לכושר הראייה שלו להצטמצם והפך להיות עיוור לפי ההגדרה והגיש תביעה. אדם שמתעוור באחת, הוא חסר אונים, גם אם פיזית הוא יכול לתפקד ויכול להתרחץ ולהתלבש אבל ליקוי הראייה הקשה שלו לא מאפשר לו לעשות זאת לבד בכוחות עצמו אלא תמיד בליווי של אדם אחר. חברת הביטוח אמרה "לא, אתה פיזית אתה מסוגל לעשות את הפעולה ולכן אתה לא סיעודי".
הוגשה תביעה שבה הוכחנו שזה לא משנה מה הסיבה שבגללה הוא זקוק לעזרה, אלא משנה הצורך בעזרה – אם אדם לא מסוגל להתלבש לבד כי הוא לא רואה את השרוול של החולצה או לא מסוגל להתקלח לבד כי הוא עלול להיתקל בחפצים וליפול, ולא מסוגל לצאת מביתו לבד אלא רק עם מישהו לצידו, אז למעשה ההגדרה הביטוחית לגביו מתקיימת באופן מלא. אחרי התביעה י' קיבל את כל מה שמגיע לו, וממשיך לקבל את כל מה שמגיע לו כל חודש בחודשו – 5,500 ש"ח. 

ילד בן 11 הוכר כתשוש נפש – וקיבל פיצוי של 300,000 ש"ח

ילד שבגיל 11 אובחן כלוקה בסכיזופרניה והפרעה טורדנית כפייתית, אושפז הרבה פעמים בבתי חולים לחולי נפש לילדים מחלקות לילדים עם בעיות נפשיות, כל חייו וילדותו למרבה הצער וגם בשנים הראשונות לבגרותו. הוא היה תלוי לחלוטין בזולת בשל בעיות בשיפוט והפרעות קוגניטיביות קשות על רקע מצב נפשי. הילד בוטח בביטוח סיעודי דרך קופ"ח, הוריו הגישו תביעה, ונדחו בנימוק שבתקופת הביטוח לא היתה פעולה כלשהי מבין הפעולת המנוית בפוליסה שהוא לא היה מסוגל לבצע בכוחות עצמו ומצבו לא עונה להגדרה של תשישות נפש.
כלומר הילד לא "עבר" אף אחד מבין 6 הקריטריונים של מבחן התלות הADL – כי פיזית הוא מסוגל לבצע את כל הפעולות בכוחות עצמו, וחברת הביטוח נוטה לפרש תשישות נפש רק לגבי חולים עם מחלות נוירוביולוגיות כמו דמנציה.
הגשתי כתב תביעה שבו טענתי שזה לא משנה על רקע מה הילד זקוק להשגחה, לא משנה אם זה על רקע מחלת נפש או נוירולוגית, ושאין בפוליסה סעיף שקובע כי תשישות נפש היא רק בשל פגיעה נוירולוגית כדוגמת דמנציה  אלא יכולה להיות על רקע כל דבר כולל בעיות נפשיות. התביעה הסתיימה בהצלחה והלקוח קיבל כמעט את כל הכסף שמגיע לו, בסביבות ה300 אלף שקל. 

הטעות בחתימה עלתה לחברת הביטוח 10,000 ש"ח בחודש: למרות שהפוליסה לא מכסה נזק מתאונות דרכים – קשישה קיבלה פיצוי חודשי עצום 

פנה אליי לקוח שאמו נפגעה באורח מאוד קשה בתאונת דרכים. היא היתה מבוטחת בביטוח סיעודי שנרכש באופן פרטי שכולל פיצוי חודשי של 10,000 ש"ח, אבל בגלל שכל הפוליסות לא מכסות תאונות דרכים  – התביעה נדחתה. כשאספתי את כל החומר גיליתי שמי שהוחתם על הפוליסה, זה לא האישה עצמה אלא בנה, ואז הוכחתי בכתב התביעה שהאישה לא עודכנה על החריג של תאונת הדרכים, בין היתר מכיוון שאם היא לא הוחתמה על הפוליסה אז המידע לא נמסר לה על ידי חברת הביטוח.התוצאה: למרות שהפוליסה לא מכסה תאונות דרכים, עד היום היא מקבלת בסביבות 10,000 ש"ח בחודש.

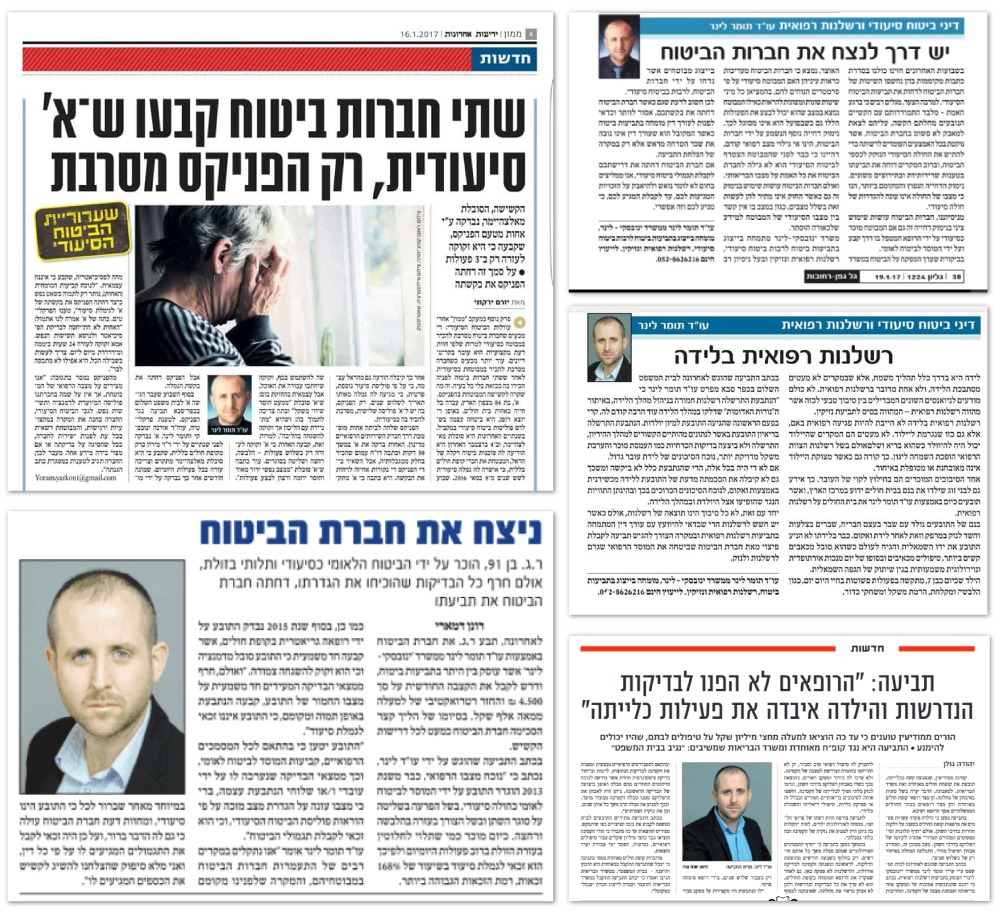
מן התקשורת

שאלות ותשובות: 

על אף שקיימות חברות רבות, בפועל הן עושות רק את המינימום הנדרש, התביעות שהן מגישות נדחות פעמים רבות על הסף בשל חוסר ההיכרות של אותן חברות עם לשון החוק, עם הנימוקים העומדים לטובת המבוטחים ובעיקר מפני שהחברות אינן רשאיות לספק ייצוג משפטי. כפועל יוצא מכך כאשר הם נדחים על ידי חברות הביטוח, אותן חברות לא רשאיות לייצגן, ולא יודעים כיצד להתמודד עם טענותיהם המתוחכמות. בניגוד אליהם עו"ד לינר לא רק ממלא טפסים, אלא בונה תיק מבוסס משפטית ומבוסס על מומחים רפואיים ועורך אסטרטגיה הלוקחת בחשבון גם את האפשרות שהתביעות יידחו או שיצוצו קשיים, ואת הקשיים הוא מכיר בתור מי שחי את הדברים בבית המשפט ומייצג אותם ולכן יכול לצפות מראש אילו טענות יעלו, ובאיזה אופן הם עלולים להידחות ומכין את התשתית המשפטית לכך, כמו בדוגמא של החריג של תאונת דרכים ושל ילדים אוטיסטים.

הרבה פחות זמן וכסף ממה שאתה חושב. ברוב המקרים ההליך מסתיים בגישור מהיר שלא לוקח יותר משבועות ספורים, ואין צורך להוציא שקל מהכיס! כלומר, במקרים רבים אתה אפילו לא תצטרך לשלם את אגרת בית המשפט, מכיוון שתקבל פיצוי בהליך הגישור (ב97% מהמקרים הליך הגישור מסתיים בפיצוי כלשהו – למרות שקודם לכן חברת הביטוח דחתה את התביעה). 

אם אתה עו"ד שמתעסק בתחום, אין ספק שאתה לא צריך עזרה. אבל אם אתה לא, אז הסיכוי שתגרום לתביעה שלך נזק בלתי הפיך שיביא לדחייתה הוא גדול מאוד. כך למשל אם תעלה טענות מסוימות (כגון פציעה שנגרמה מתאונת דרכים) או אם לא תעלה טענות אחרות (תכיפות במתן שתן או למשל אם תאמר שאתה מתקלח לבד בעוד שבפועל אתה יכול רק להתיז על עצמך מים) – אתה עלול "לשלם" על כל ניואנס בהפסד של מאות אלפי שקלים.  

תקופת ההתיישנות לתביעות סיעוד היא ככלל 3 שנים, אבל גם אם המועד חלף, אמנם לא נוכל להחזיר את הזמן אחורה, אבל כן נוכל למצוא סעיפים בחוק שעשויים לעזור לכם להחזיר לפחות חלק מהכסף האבוד (למשל אדם שהוא סיעודי על רקע דמנציה או על רקע תשישות נפש, כל עוד לא מונה לו אפוטרופוס הוא יכול לתבוע יותר מ3 שנים אחורה שכן כל עוד לא מונה לו אפוטרופוס לרכוש, לא מתחילים לספור את מניין ההתיישנות). 


במקרים של אנשים מאוד מבוגרים על ערש דווי יש חשיבות קריטית להתייחס לזכאות של המבוטח כמה שיותר שנים אחורה שכן חברות הביטוח ינסו לשלם לו רק לעתיד, בעוד שבפועל אם מכירים את החוק יש אפשרות לקבל פיצוי רטרואקטיבי גבוה. אנחנו נעשה הכל כדי שהוא יקבל פיצוי רטרואקטיבי כמה שיותר גבוה כלומר שיילקחו בחשבון כמה שיותר שנים אחורה.

גם אם אביך או אמך נפטרו ממחלה וגילית במקרה שהם היו מבוטחים בביטוח סיעודי ואתה לא יודע אם הם זכאים לפיצוי או לא, או שהגשת תביעה ושילמו לך רק על תקופה קצרה, אנחנו נערוך בדיקה רפואית מקיפה מאוד ובד"כ נגלה ששנים רבות לפני כן המצב הרפואי שלהם היה כזה שלמעשה הצדיק פיצוי. אפילו אם מדובר בתקופה שעל פניו הפוליסה כבר התיישנה, עדיין ניתן למצוא דרכים יצירתיות בכל זאת לקבל פיצוי מכל מיני טענות (למשל, טרם הפטירה היה המבוטח במצב קוגניטיבי קשה ולכן תקופת ההתיישנות לא נספרת כי הפוליסה בוטלה בניגוד להוראות הדין).

עם לא מעט מאבק ונחישות, זה בהחלט אפשרי. חברות הביטוח נוטות לייחס תשישות נפש בעיקר למחלות הנובעות מזקנה כגון דמנציה וכו'. אבל כמובן שזה לא מדויק ולא נכון מבחינה חוקית כי גם מצב נפשי לקוי בגיל צעיר עשוי להיחשב כתשישות נפש, וצריך לדעת כיצד לטעון זאת בצורה נכונה ולהתגבר על עוד מכשול של שיטת מצליח של חברות הביטוח.